




Đề xuất bãi bỏ loạt điều kiện kinh doanh đối với dịch vụ kế toán, kiểm toán độc lập
(BKTO) - Tại Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập, Bộ Tài chính đề xuất bãi bỏ nhiều quy định về điều kiện hành nghề, điều kiện kinh doanh dịch vụ kế toán, kiểm toán độc lập, nhằm mở rộng đối tượng được cung cấp dịch vụ kế toán, tạo điều kiện thuận lợi cho người dân, doanh nghiệp.
Sẽ có thêm nhiều cá nhân, tổ chức cung cấp dịch vụ kế toán
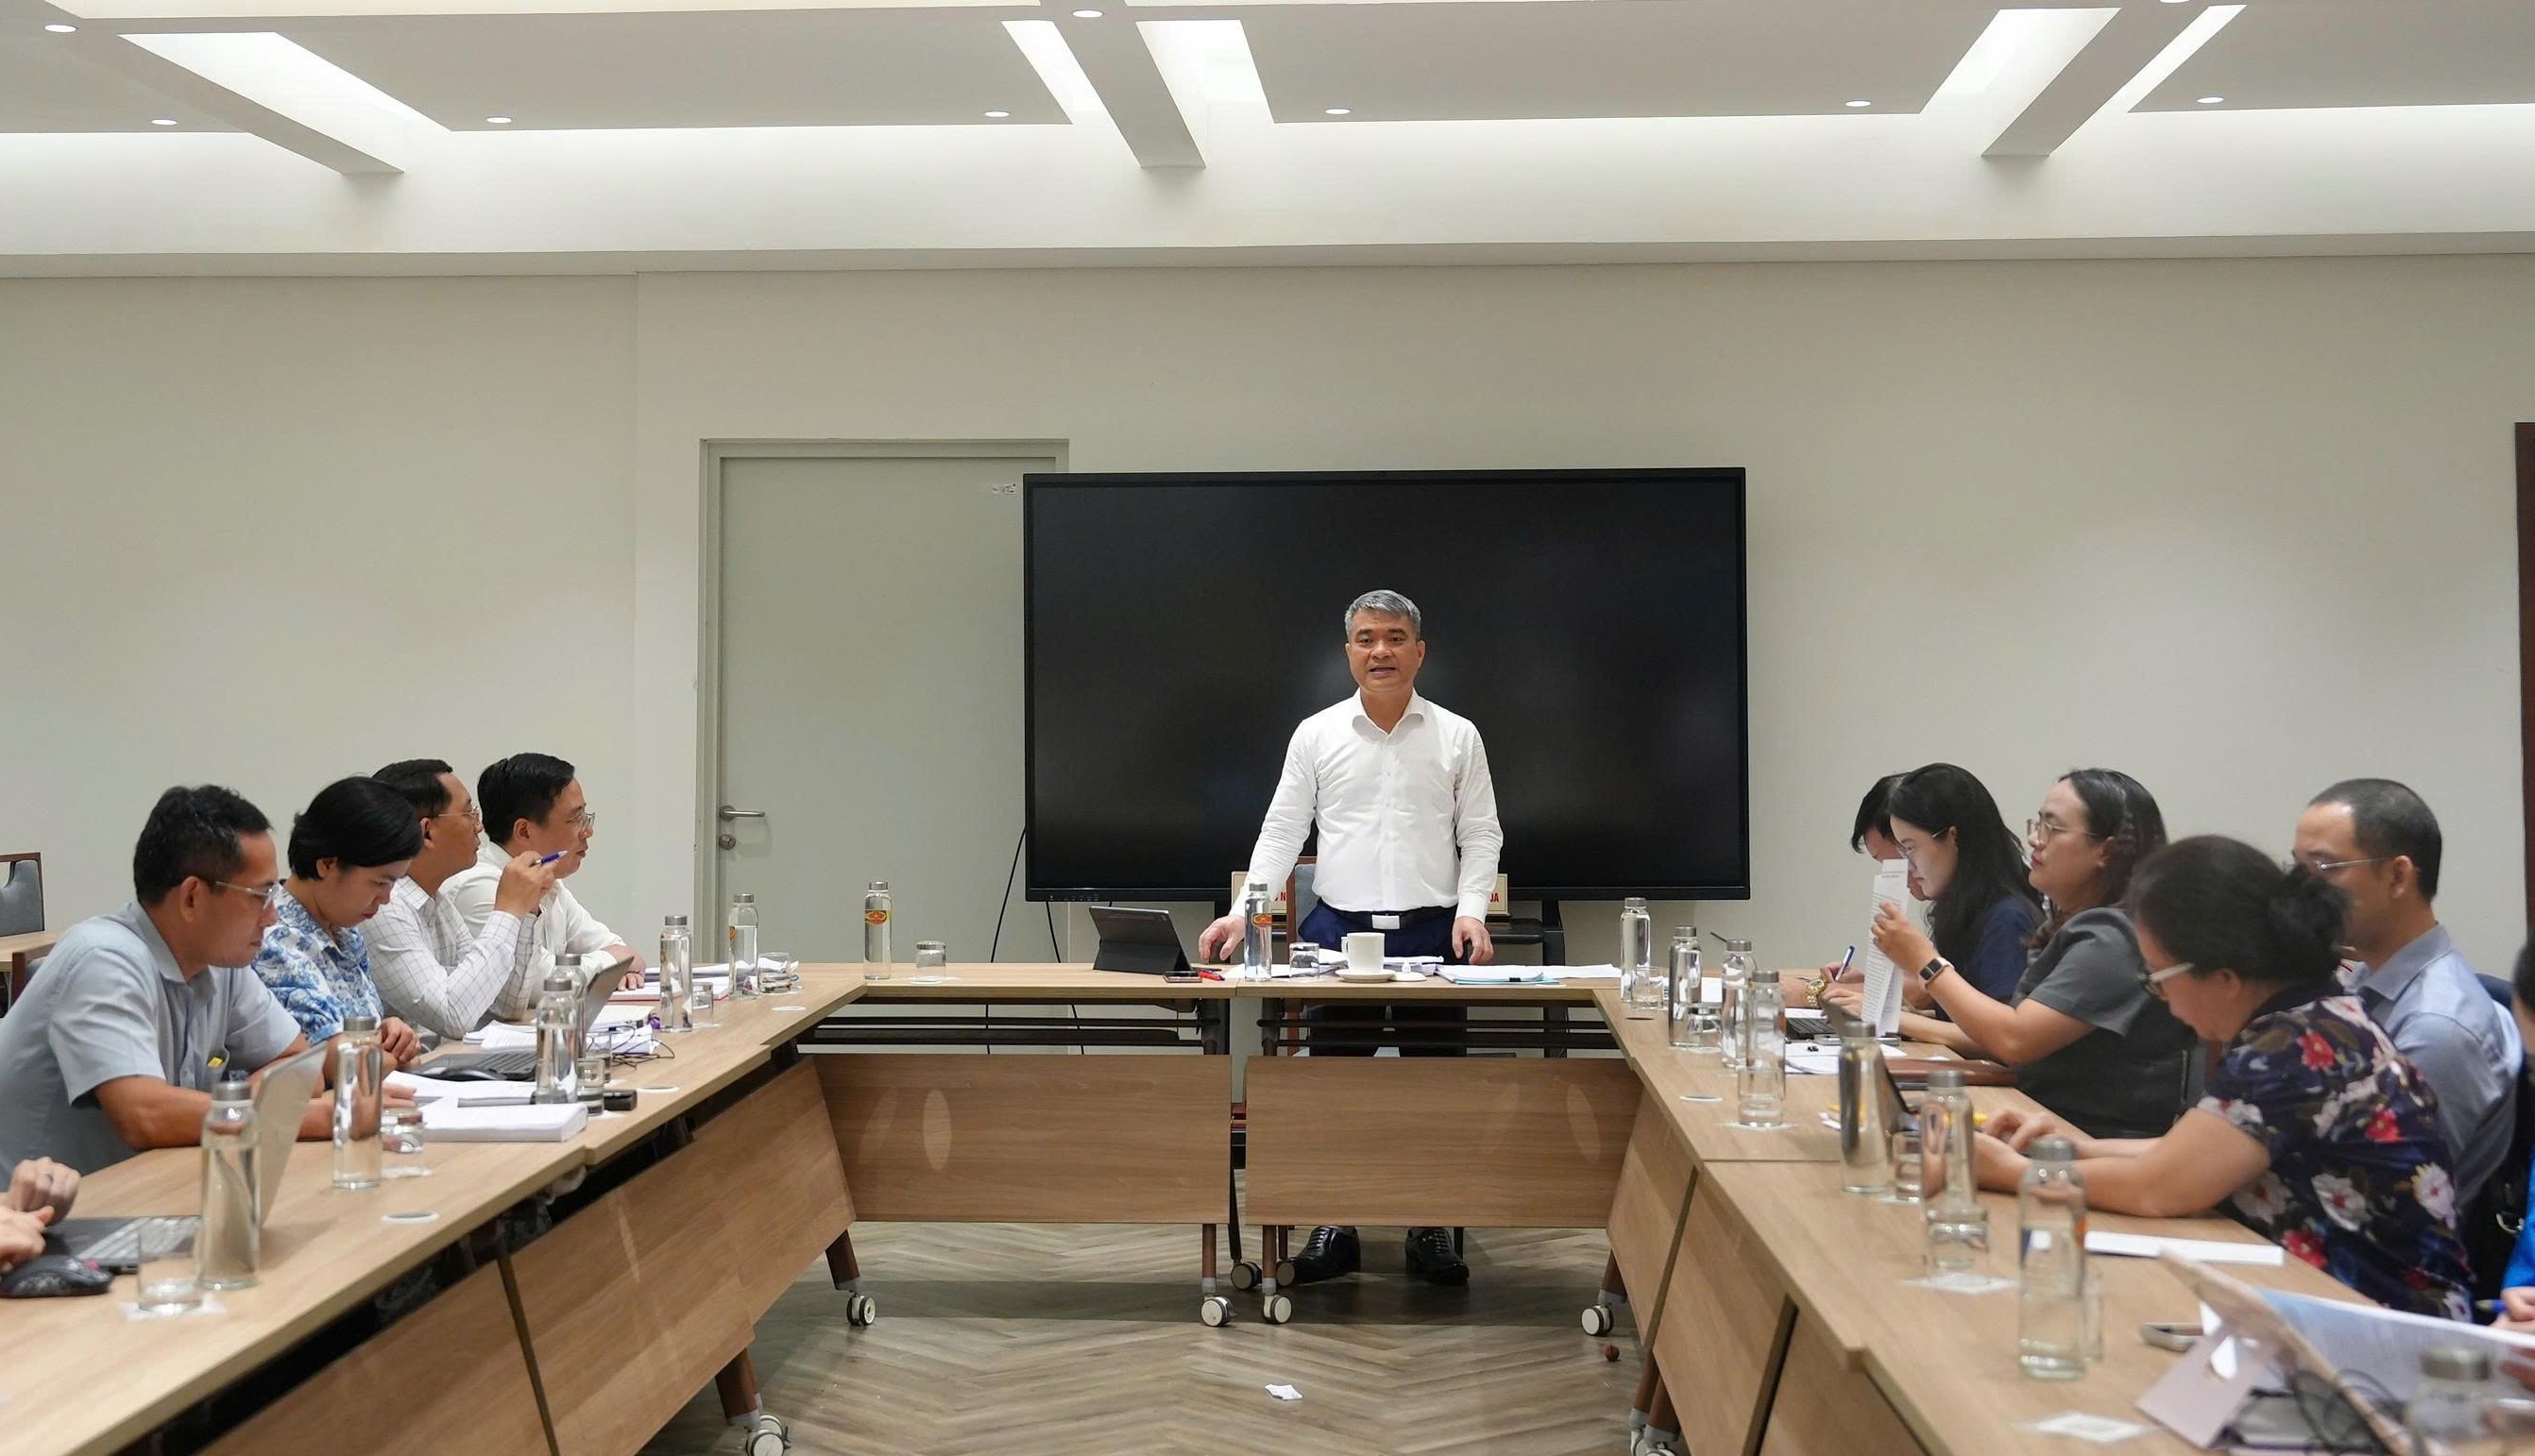
Hồ sơ Dự án Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập vừa được Bộ Tư pháp tổ chức thẩm định.
Tại Dự thảo Tờ trình Dự án Luật, Cơ quan chủ trì soạn thảo - Bộ Tài chính đề xuất sửa đổi, bổ sung, bãi bỏ một số điều, khoản, điểm của Luật Kế toán, Luật Kiểm toán độc lập.
Cụ thể, Bộ Tài chính đề xuất bãi bỏ toàn bộ các quy định về điều kiện hành nghề kế toán, điều kiện kinh doanh dịch vụ kế toán đối với công ty TNHH hai thành viên trở lên, công ty hợp danh, doanh nghiệp tư nhân, chi nhánh kinh doanh dịch vụ kế toán nước ngoài tại Việt Nam, hộ kinh doanh dịch vụ kế toán.
Bãi bỏ toàn bộ các quy định về hồ sơ đề nghị cấp Giấy chứng nhận (GCN) đủ điều kiện kinh doanh dịch vụ kế toán; thời hạn cấp GCN đủ điều kiện kinh doanh dịch vụ kế toán; cấp lại GCN đủ điều kiện kinh doanh dịch vụ kế toán; phí cấp, cấp lại GCN đủ điều kiện kinh doanh dịch vụ kế toán.
Lý giải về đề xuất này, Bộ Tài chính cho biết, theo Luật Kế toán 2015, các cá nhân, tổ chức muốn kinh doanh dịch vụ kế toán sẽ phải đáp ứng các tiêu chuẩn, điều kiện và tuân thủ các thủ tục cấp giấy phép rất chặt chẽ.
Vì vậy, số lượng cá nhân, tổ chức kinh doanh dịch vụ kế toán được Bộ Tài chính cấp giấy phép hiện nay rất ít (khoảng 540 kế toán viên hành nghề tại khoảng 190 đơn vị kinh doanh dịch vụ kế toán và khoảng 118 doanh nghiệp kiểm toán có cung cấp dịch vụ kế toán), chưa đáp ứng đủ nhu cầu cần thuê dịch vụ kế toán của các đơn vị trong nền kinh tế.
Việt Nam hiện có gần 1,1 triệu doanh nghiệp trong đó có khoảng 98% doanh nghiệp nhỏ và vừa, siêu nhỏ, chưa kể đến các hộ kinh doanh, cá nhân kinh doanh và đơn vị kế toán công có nhu cầu thuê dịch vụ kế toán.
Vì vậy, việc đưa dịch vụ kế toán ra khỏi ngành, nghề kinh doanh có điều kiện và cắt giảm toàn bộ thủ tục hành chính, điều kiện kinh doanh góp phần mở rộng đối tượng được cung cấp dịch vụ kế toán.
“Cá nhân cung cấp dịch vụ toán chỉ cần có tiêu chuẩn như đối với người làm kế toán, kế toán trưởng tại các doanh nghiệp thay vì phải có chứng chi kế toán viên hoặc chứng chỉ kiểm toán viên như hiện nay nên sẽ có thêm nhiều cá nhân, tổ chức cung cấp dịch vụ kế toán để các đơn vị có nhu cầu lựa chọn, tạo thuận lợi cho công tác kế toán của đơn vị” - đại diện Bộ Tài chính cho biết.
Đối với Luật Kiểm toán độc lập, Bộ Tài chính đề xuất bãi bỏ một trong các điều kiện cấp GCN đủ điều kiện kinh doanh dịch vụ kiểm toán cho công ty TNHH hai thành viên trở lên, công ty hợp doanh, doanh nghiệp tư nhân: “có GCN đăng ký kinh doanh, GCN đăng ký doanh nghiệp hoặc GCN đầu tư theo quy định của pháp luật”.
Bên cạnh đó, đề xuất bãi bỏ hai trong những thành phần hồ sơ đề nghị cấp GCN đủ điều kiện kinh doanh dịch vụ kiểm toán. Theo đó, bãi bỏ thành phần hồ sơ: “Bản sao GCN đăng ký kinh doanh, GCN đăng ký doanh nghiệp hoặc GCN đầu tư” và “Bản sao GCN đăng ký hành nghề kiểm toán của các kiểm toán viên hành nghề”.
Điều này sẽ giúp cho các doanh nghiệp kiểm toán tiết kiệm chi phí, thời gian.
Cần cơ chế hậu kiểm chặt chẽ, xác định rõ trách nhiệm
Góp ý tại Phiên họp thẩm định, một số đại biểu cho rằng, khi các cơ chế cấp phép được bãi bỏ, Cơ quan chủ trì soạn thảo cần xác định rõ chủ thể chịu trách nhiệm về chuyên môn trong trường hợp thuê dịch vụ kế toán.
Theo GS, TS. Đoàn Xuân Tiên - Chủ tịch Hiệp hội Kế toán và Kiểm toán Việt Nam (VAA), Dự thảo Luật nên có nguyên tắc quy định rõ trách nhiệm đối với đơn vị kế toán khi thực hiện thuê dịch vụ kế toán.
“Việc thuê dịch vụ kế toán không có nghĩa là giảm trách nhiệm của người đại diện pháp luật của doanh nghiệp hay đơn vị kế toán, cũng như không làm giảm trách nhiệm của kế toán trưởng hoặc người phụ trách kế toán. Điều này nhằm ngăn ngừa tình trạng doanh nghiệp đổ lỗi cho đơn vị cung cấp dịch vụ khi xảy ra sai sót trong báo cáo tài chính” - GS, TS Đoàn Xuân Tiên nêu rõ.
Với đề xuất bãi bỏ giấy phép hành nghề và chứng chỉ hành nghề dịch vụ kế toán, GS,TS. Đoàn Xuân Tiên đề nghị, Luật cần làm rõ cơ chế quản lý thay thế sẽ được thực hiện như thế nào. Cụ thể là, xác định rõ cơ quan, đơn vị hoặc tổ chức chịu trách nhiệm quản lý, giám sát.
Đồng thời, quy định cụ thể phương thức quản lý đối với chuẩn mực đạo đức nghề nghiệp, công tác cập nhật kiến thức, lưu trữ hồ sơ dịch vụ, bảo mật thông tin, việc giải trình khi hậu kiểm và kiểm soát chất lượng dịch vụ kế toán (thay vì cơ chế giám sát trước đây của Bộ Tài chính hoặc các hiệp hội nghề nghiệp).
Ông Tiên cũng đề nghị làm rõ trách nhiệm chuyên môn của người trực tiếp thực hiện hợp đồng dịch vụ kế toán để đảm bảo môi trường cạnh tranh lành mạnh về giá và chất lượng dịch vụ, tránh tình trạng phá giá giữa các doanh nghiệp.
Liên quan đến việc quản lý dịch vụ kế toán trên nền tảng số, Phó Chủ tịch VAA cho rằng, đây là vấn đề rất lớn và là xu thế bắt buộc trong thực tiễn song cũng rất phức tạp như dịch vụ kế toán trên nền tảng số và dịch vụ kế toán từ xa, việc ứng dụng phần mềm kế toán, trí tuệ nhân tạo (AI) và lưu trữ chứng từ điện tử. Tuy nhiên, những vấn đề này chưa được quy định trong Dự thảo Luật.
Ông Tiên đề nghị cần nghiên cứu vấn đề này, đặc biệt cần xác định rõ trách nhiệm pháp lý khi xảy ra lỗi hoặc sai sót, tránh tình trạng đổ lỗi hoàn toàn cho phần mềm hoặc công nghệ; đồng thời từng bước chuyển dịch từ quản lý thủ công sang quản lý số.
Đồng quan điểm, Ths. Đỗ Lan Hương - Vụ Pháp chế, Kiểm toán nhà nước đề nghị cân nhắc, nghiên cứu phương thức quản lý thay thế phù hợp cho các quy định đang đề xuất bãi bỏ trong Dự thảo Luật. Theo đó, có thể quy định theo hướng tăng cường “hậu kiểm” thay vì bãi bỏ hoàn toàn cơ chế quản lý để đảm bảo vai trò quản lý nhà nước trong điều hành nền kinh tế nói chung và ngành nghề kế toán, kiểm toán nói riêng.
Trên cơ sở ý kiến của các thành viên Hội đồng thẩm định, kết luận Phiên họp, Thứ trưởng Bộ Tư pháp Nguyễn Thanh Tú đề nghị Cơ quan chủ trì soạn thảo cần tiếp tục hoàn thiện hồ sơ; trong đó tập trung giải trình đầy đủ nội dung sửa đổi, bổ sung, bảo đảm phù hợp với các Nghị quyết của Chính phủ về cắt giảm điều kiện đầu tư kinh doanh và thủ tục hành chính; đồng thời rà soát để bảo đảm thống nhất và có cơ chế hậu kiểm.
Tin liên quan
Có thể bạn quan tâm

Kiểm toán nhà nước kiến nghị Thuế tỉnh Khánh Hòa chấn chỉnh các sai sót trong thanh tra, kiểm tra thuế
(BKTO) - Qua kiểm toán Chuyên đề công tác thanh tra, kiểm tra thuế; miễn, giảm, gia hạn thời hạn nộp thuế; hoàn thuế giá trị gia tăng giai đoạn 2023-2025 của Th


