




Kiểm toán ngân sách cấp xã sau sắp xếp: Đồng hành cùng cơ sở vượt “năm chuyển tiếp”
(BKTO) - Qua các cuộc kiểm toán ngân sách một số xã, phường tại Hà Nội và Sơn La, kiểm toán viên Kiểm toán nhà nước (KTNN) khu vực I và chính quyền cơ sở cùng chung một nhìn nhận: kiểm toán không chỉ chỉ ra vấn đề, mà còn giúp cơ sở chuẩn hóa số liệu, nâng cao năng lực quản trị tài chính công.
“Năm chuyển tiếp” và áp lực dồn về cơ sở
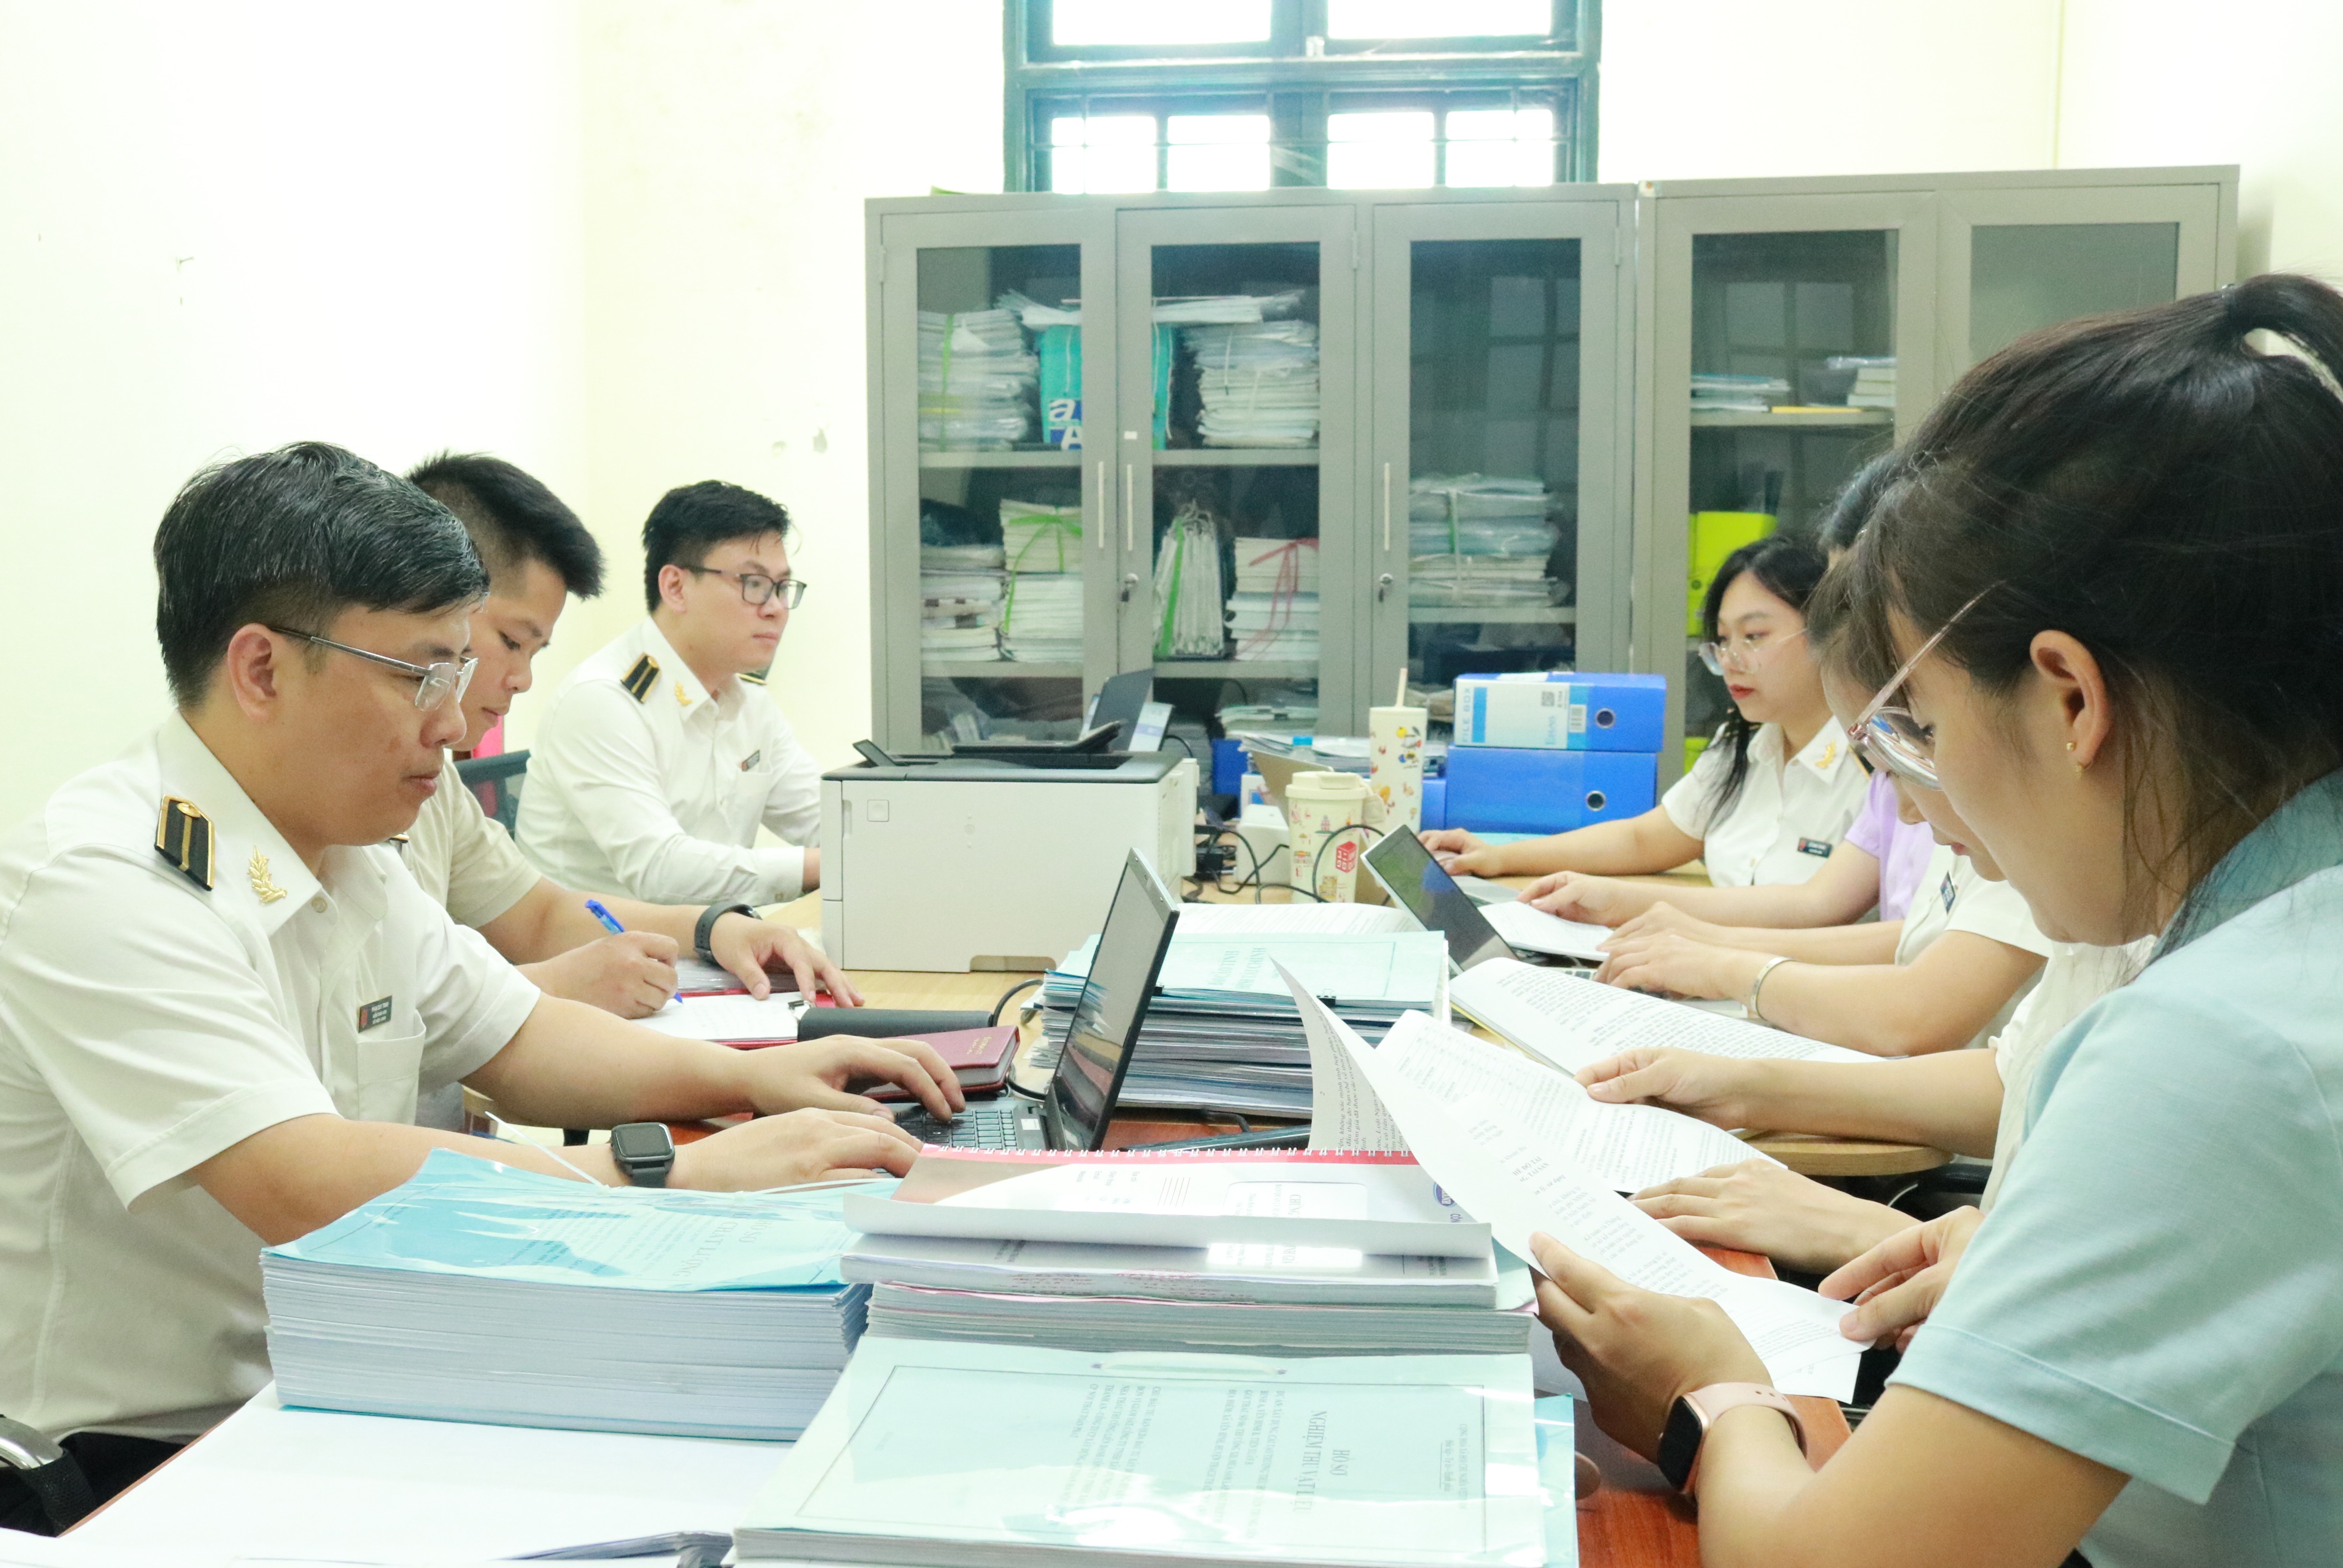
Theo ghi nhận của Tổ kiểm toán KTNN khu vực I, phần lớn vấn đề phát sinh tại cơ sở trong năm 2025 mang tính khách quan nhiều hơn chủ quan. Quy định thay đổi nhanh trong thời gian ngắn, đội ngũ cán bộ cơ sở còn mỏng và liên tục biến động, hạ tầng công nghệ thông tin ở một số nơi chưa theo kịp yêu cầu - đó là những yếu tố khiến công tác lập, tổng hợp và quyết toán ngân sách gặp nhiều thách thức.
Đặc thù lớn nhất của niên độ ngân sách 2025 là việc vận hành đồng thời hai chế độ báo cáo kế toán. Điều này tạo áp lực không nhỏ cho cán bộ cơ sở, đòi hỏi nhiều thời gian đối chiếu và dễ phát sinh chênh lệch mang tính kỹ thuật - nhất là ở những nơi phải hợp nhất số liệu từ nhiều đầu mối, thông thường từ 3 đến 4 xã trước khi thực hiện mô hình chính quyền địa phương 2 cấp. Như nhận định của kiểm toán viên KTNN khu vực I, về bản chất đây không chỉ là thay đổi biểu mẫu, mà là thay đổi cả đơn vị kế toán, kỳ kế toán, chủ thể chịu trách nhiệm và chuỗi kiểm soát ngân sách.
Câu chuyện tại xã Yên Xuân (Hà Nội) là một minh họa rõ nét. Đây là xã địa bàn rộng khoảng 78,01 km², gồm 24 thôn, có đồng bào dân tộc, dân cư phân bố không đồng đều. Sau sắp xếp, khối lượng hồ sơ, số liệu mà xã tiếp nhận rất lớn, trải rộng trên nhiều lĩnh vực: ngân sách, tài sản công, đầu tư công, công nợ, quyết toán, hồ sơ dự án, tài sản hình thành sau đầu tư. Trong khi đó, tại thời điểm mới đi vào hoạt động, UBND xã chỉ có 1 cán bộ từng làm kế toán xã; bộ phận Tài chính - Kế hoạch từ huyện chuyển xuống cũng chỉ có 1 đồng chí, lại có chuyên môn chủ yếu về lĩnh vực kế hoạch đầu tư.
Khối lượng công việc tăng nhanh, tính chất nhiệm vụ phức tạp hơn, trong khi đội ngũ cán bộ chuyên môn tài chính - ngân sách cấp xã chưa có nhiều thời gian thích ứng. Nhiều hồ sơ, số liệu về tài sản công, công nợ, dự án đầu tư, nguồn vốn được bàn giao từ các đơn vị cũ, qua nhiều thời kỳ quản lý, đòi hỏi thời gian đối chiếu, phân loại, cập nhật và chuẩn hóa.
Khi kiểm toán viên cùng cơ sở “gỡ” từng vướng mắc
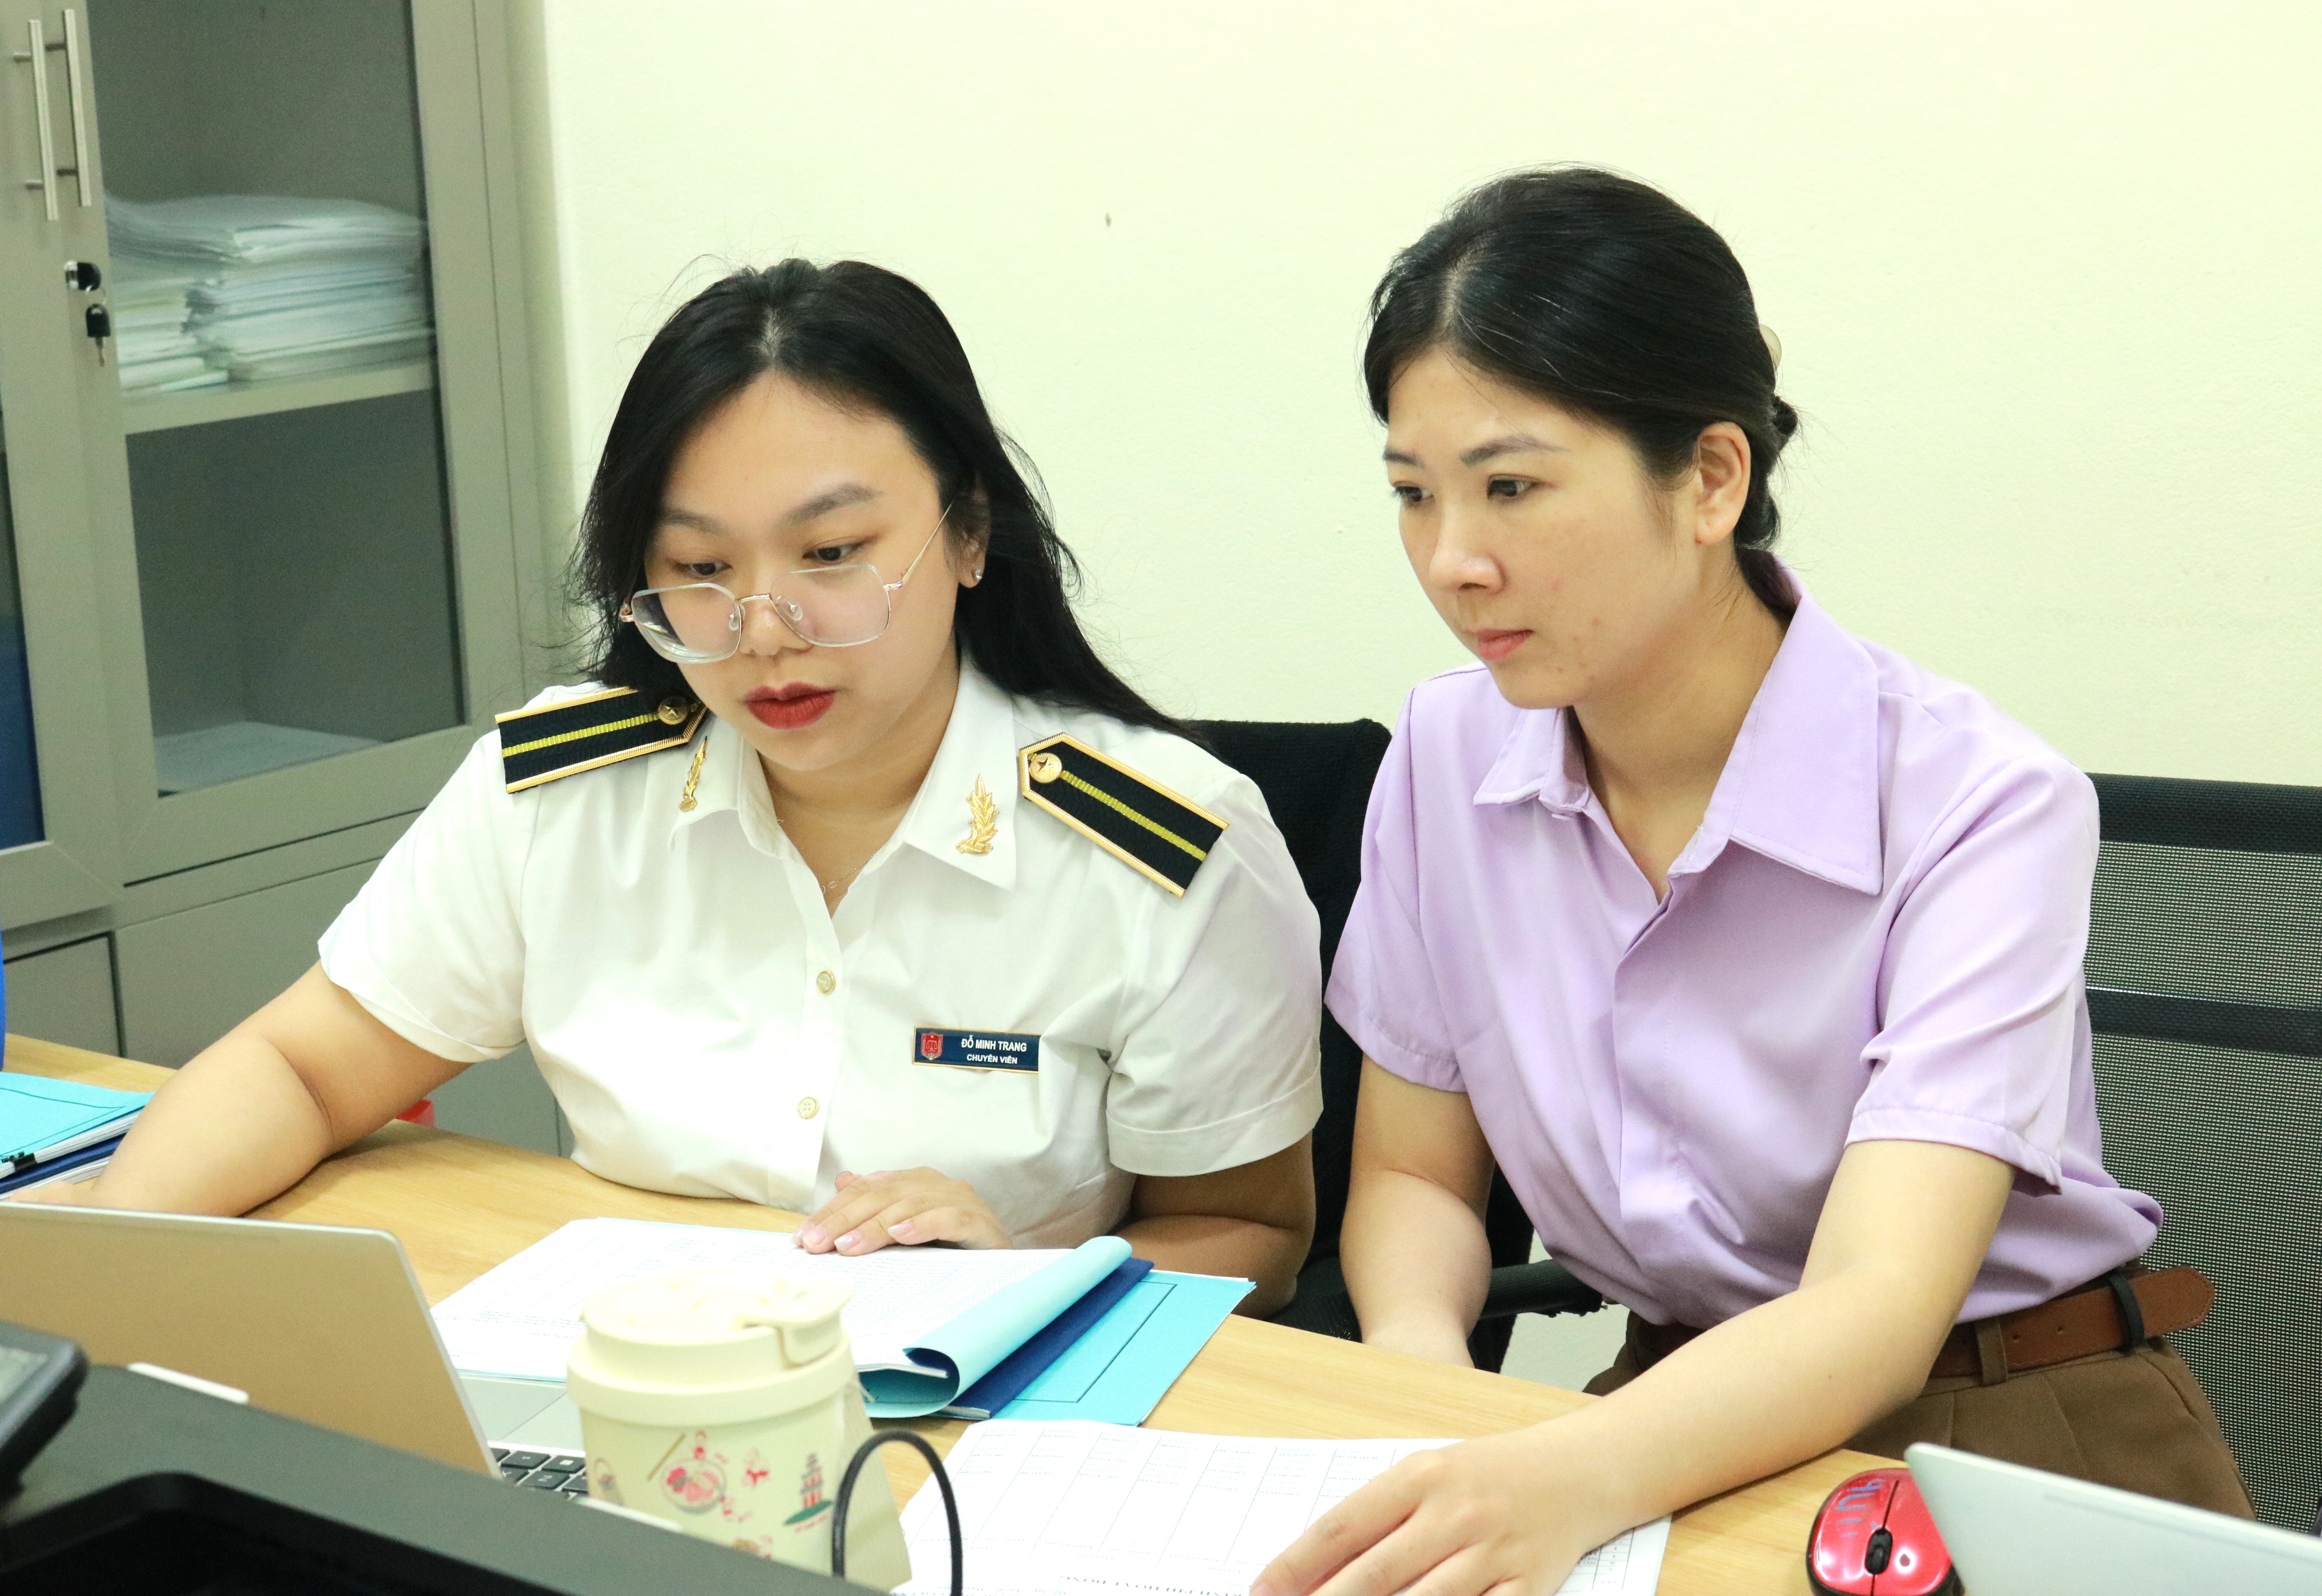
Đặt trong bối cảnh đó, Tổ kiểm toán KTNN khu vực I xác định công tác kiểm toán không chỉ nhằm đưa ra vấn đề, mà còn đồng hành, hỗ trợ địa phương. Kiểm toán viên đã trao đổi trực tiếp với cán bộ kế toán để cùng rà soát, đối chiếu số liệu, hướng dẫn cách trình bày biểu mẫu theo quy định mới và làm rõ những điểm cơ sở còn băn khoăn. Nhờ đó, nhiều vướng mắc kỹ thuật được tháo gỡ ngay trong quá trình kiểm toán, giúp địa phương chuẩn hóa số liệu quyết toán.
Khó khăn lớn nhất, theo kiểm toán viên KTNN Khu vực I, nằm ở yếu tố con người. Khi bộ máy được sắp xếp lại, cán bộ phải đảm nhận địa bàn rộng hơn, nhiều nhiệm vụ hơn trong đó nhiệm vụ tài chính, kế toán chỉ là một phần với khối lượng hồ sơ lớn hơn. Có nơi người phụ trách giai đoạn trước đã nghỉ chế độ, người tiếp nhận chưa nắm hết hồ sơ, gây khó khăn cho việc cung cấp và giải trình số liệu. Để xử lý các phát sinh này, Tổ kiểm toán đã chủ động làm thêm ngày nghỉ, làm thêm giờ, bố trí lịch làm việc linh hoạt và phối hợp chặt chẽ với địa phương để cùng truy xuất, tập hợp hồ sơ.
Cách làm việc đó được chính quyền cơ sở ghi nhận. Đại diện xã Yên Xuân cho biết, qua quá trình làm việc với Tổ kiểm toán, xã nhận thấy kiểm toán không chỉ là hoạt động kiểm tra, đánh giá, mà còn là kênh quan trọng giúp địa phương nhìn lại toàn diện công tác quản lý tài chính công. Tổ kiểm toán đã hướng dẫn, gợi mở cách phân loại, đối chiếu và chuẩn hóa dữ liệu giữa hồ sơ kế toán, hồ sơ tài sản, hồ sơ đầu tư công và các báo cáo quyết toán. Qua trao đổi, cán bộ chuyên môn của xã hiểu rõ hơn yêu cầu phải có sự khớp nối giữa số liệu trên sổ sách, hồ sơ pháp lý, biên bản bàn giao và hiện trạng quản lý.
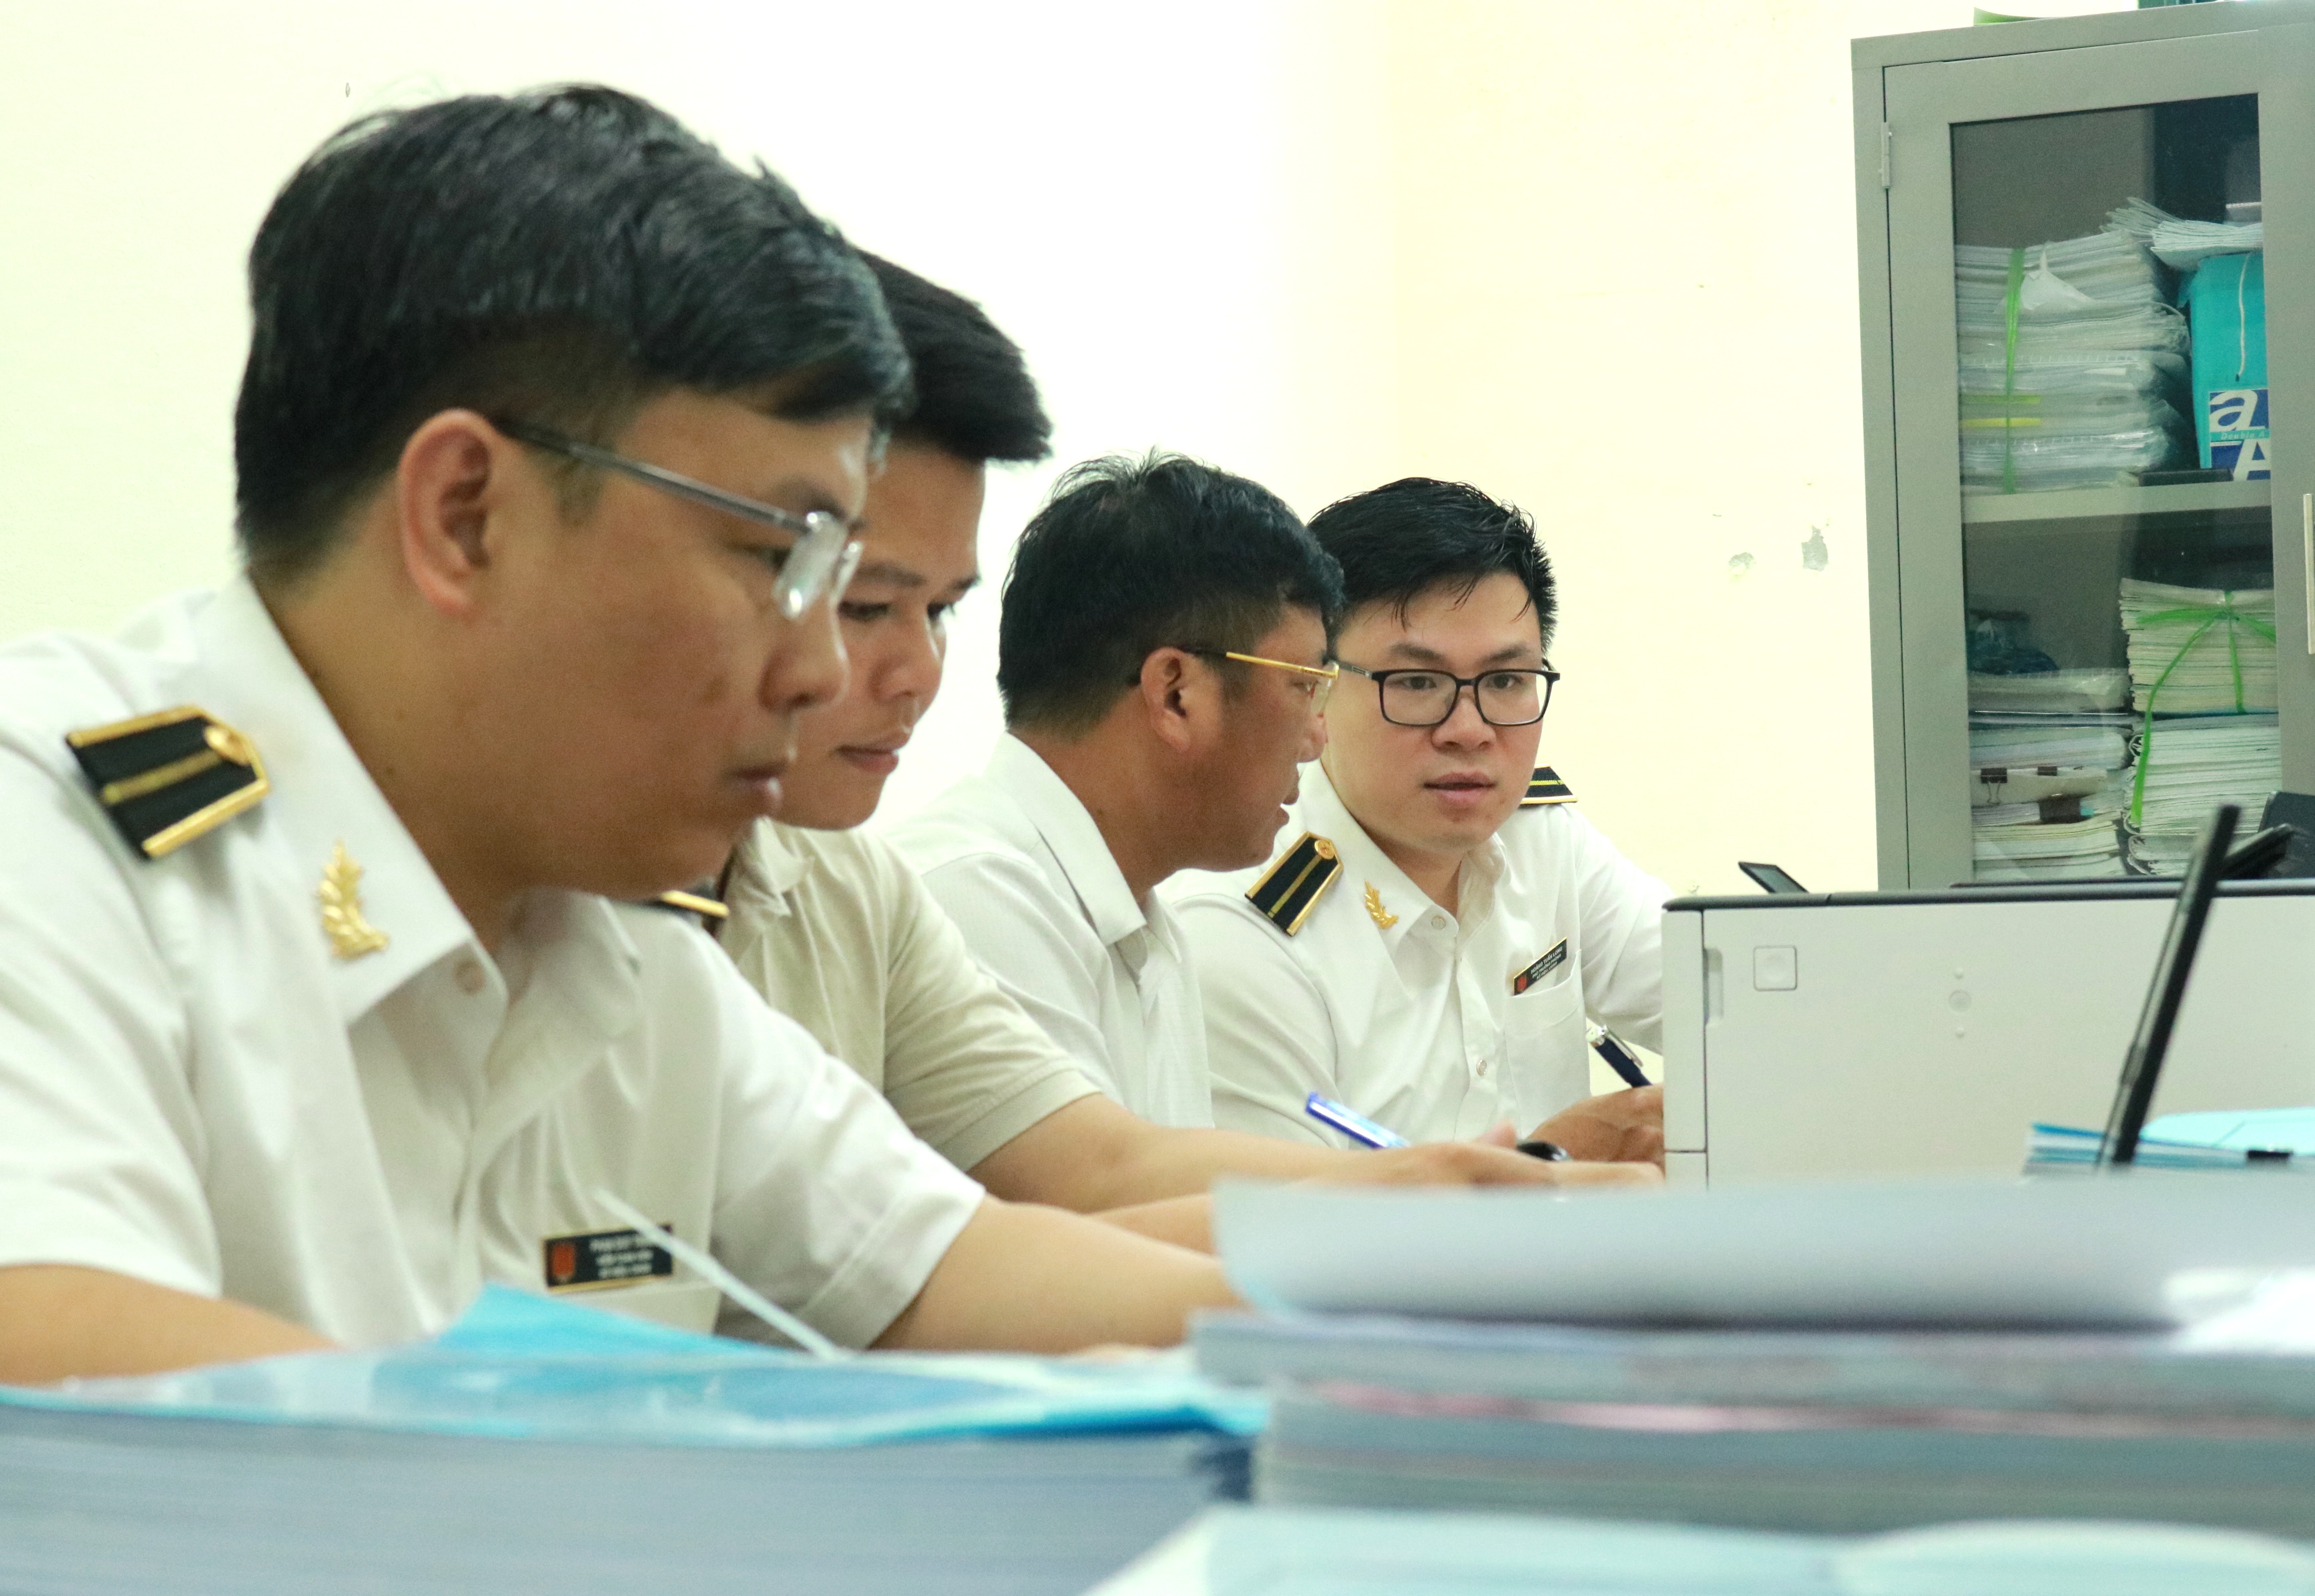
Điều đọng lại với cơ sở không phải một tình huống sai sót cụ thể, mà là cách làm việc trách nhiệm, thẳng thắn, cùng trao đổi để địa phương hiểu đúng bản chất vấn đề và điều chỉnh theo hướng chuẩn mực hơn, giúp xã nâng cao nhận thức về quản trị tài chính công, thay vì chỉ làm theo thói quen hành chính.
Nhận diện lỗ hổng, chuẩn hóa cho các kỳ ngân sách sau
Qua đợt kiểm toán, xã Yên Xuân nhìn nhận rõ hơn một số nội dung cần tiếp tục hoàn thiện.
Trước hết là việc tiếp nhận, tổng hợp dữ liệu tài sản sau sắp xếp còn cần chuẩn hóa thêm bởi các cơ sở nhà, đất, trang thiết bị, tài sản chuyên dùng, tài sản hình thành từ dự án đầu tư công được chuyển giao từ nhiều đơn vị cũ nên có trường hợp hồ sơ pháp lý, hồ sơ kế toán, hiện trạng sử dụng và hồ sơ bàn giao chưa thật sự đồng bộ. Bên cạnh đó là yêu cầu tăng cường theo dõi vòng đời dự án đầu tư công - từ chủ trương đầu tư, quyết định đầu tư, kế hoạch vốn, khối lượng thực hiện, thanh toán, quyết toán đến ghi tăng tài sản hình thành sau đầu tư.
Sau sắp xếp, trụ sở làm việc của hệ thống chính trị xã còn phân tán, có nơi cách nhau 7 - 13 km, ảnh hưởng đến công tác phối hợp, chỉ đạo điều hành và phục vụ người dân. Toàn địa bàn hiện có khoảng 49 dự án ngoài ngân sách chậm triển khai, tác động trực tiếp đến quản lý đất đai và lựa chọn danh mục đầu tư công. Ngoài ra, ranh giới giữa phần đất do 17 đơn vị quân đội đóng quân quản lý và phần đất do địa phương quản lý ở một số khu vực chưa thật rõ ràng, gây khó khăn cho quản lý đất đai và trật tự xây dựng.
Từ những nhận diện đó, xã xác định một số giải pháp trọng tâm cho các kỳ ngân sách tiếp theo: rà soát toàn bộ tài sản công hiện có; chuẩn hóa danh mục tài sản theo từng đơn vị quản lý, từng địa điểm sử dụng; hoàn thiện hồ sơ nhà, đất, hồ sơ bàn giao, hồ sơ kế toán tài sản; phân công rõ trách nhiệm cập nhật dữ liệu. Đối với thu - chi ngân sách, xã sẽ tăng cường kiểm soát chi ngay từ khâu lập dự toán, ứng dụng phần mềm quản lý và định kỳ đối chiếu giữa kế toán, kho bạc, phòng chuyên môn và đơn vị sử dụng ngân sách.
Đầu tư cho con người ở cấp cơ sở
Từ thực tế kiểm toán, cả kiểm toán viên và chính quyền cơ sở cùng chung kiến nghị. Địa phương cần ưu tiên ổn định và tập huấn đội ngũ cán bộ cơ sở, chuẩn hóa công tác lưu trữ và bàn giao hồ sơ, đồng thời từng bước đầu tư hạ tầng, phần mềm, ứng dụng công nghệ thông tin và chuyển đổi số. Ở góc độ cơ chế, các văn bản hướng dẫn cần được ban hành sớm, đồng bộ và dễ hiểu hơn với cấp xã, có hướng dẫn cụ thể về xử lý kỹ thuật các vấn đề phát sinh sau chuyển tiếp.
Về phía cơ sở, xã Yên Xuân kiến nghị tiếp tục hoàn thiện cơ chế phân cấp, ủy quyền đi đôi với hướng dẫn rõ quy trình, trách nhiệm và điều kiện thực hiện; bảo đảm nguồn kinh phí hoạt động ổn định và bổ sung kịp thời cho các nhiệm vụ phát sinh sau sắp xếp; tăng cường tập huấn chuyên sâu cho đội ngũ tài chính, kế toán, đầu tư, đất đai cấp xã.
Địa phương cũng kỳ vọng KTNN tiếp tục đồng hành - vừa kiểm toán, đánh giá khách quan, vừa tổ chức các chuyên đề trao đổi kinh nghiệm, hỗ trợ địa phương chuẩn bị hồ sơ, chứng từ phục vụ công tác quyết toán và kiểm toán./.
Tin liên quan
Có thể bạn quan tâm

Kiểm toán nhà nước kiến nghị Thuế tỉnh Khánh Hòa chấn chỉnh các sai sót trong thanh tra, kiểm tra thuế
(BKTO) - Qua kiểm toán Chuyên đề công tác thanh tra, kiểm tra thuế; miễn, giảm, gia hạn thời hạn nộp thuế; hoàn thuế giá trị gia tăng giai đoạn 2023-2025 của Th


