




Thanh toán QR xuyên biên giới: “Cầu nối” thúc đẩy giao thương
(BKTO) - Những con số tăng trưởng về giao dịch QR quốc tế cho thấy phương thức thanh toán này đang từng bước trở thành “cầu nối” cho du lịch, thương mại, tiêu dùng và giao lưu kinh tế giữa Việt Nam với các thị trường trong khu vực và quốc tế. Tuy nhiên, để thanh toán QR xuyên biên giới tạo ra nhiều giá trị hơn cho nền kinh tế, cùng với mở rộng thị trường, cần nâng cao mức độ sử dụng, độ phủ điểm chấp nhận, chất lượng dịch vụ, đồng thời bảo đảm an toàn, bảo mật.
QR xuyên biên giới tăng tốc, mở rộng không gian thanh toán
Theo Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Tiến Dũng, trong những năm qua, hạ tầng thanh toán ngày càng hiện đại, các phương thức thanh toán số ngày càng phổ biến; trong đó, thanh toán qua mã QR đã trở thành một phương thức quen thuộc đối với người dân và doanh nghiệp. Đây là nền tảng quan trọng để Việt Nam tiếp tục mở rộng khả năng kết nối thanh toán với các quốc gia, vùng lãnh thổ.
Thực tế cho thấy, cùng với sự phát triển nhanh của thanh toán số trong nước, QR đang từng bước vượt qua phạm vi của một phương thức thanh toán nội địa để trở thành một công cụ kết nối tài chính xuyên biên giới. Theo số liệu từ NHNN, 6 tháng đầu năm 2026, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm 2025. Đáng chú ý, giao dịch thanh toán qua phương thức QR đạt 311 triệu giao dịch, với giá trị 274,2 nghìn tỷ đồng, tăng 6,66% về số lượng và 25,85% về giá trị so với cùng kỳ năm trước.
Thanh toán QR xuyên biên giới đang ghi nhận tốc độ tăng trưởng đáng chú ý. Theo số liệu của Công ty cổ phần Thanh toán quốc gia Việt Nam (NAPAS), 8 tháng năm 2026, số lượng giao dịch của du khách từ Thái Lan, Lào và Campuchia tại Việt Nam tăng 8 lần, trong khi giá trị giao dịch tăng 6 lần so với cùng kỳ năm 2025. Ở chiều ngược lại, giao dịch của người Việt Nam tại ba thị trường này tăng 5 lần về số lượng và 4 lần về giá trị.
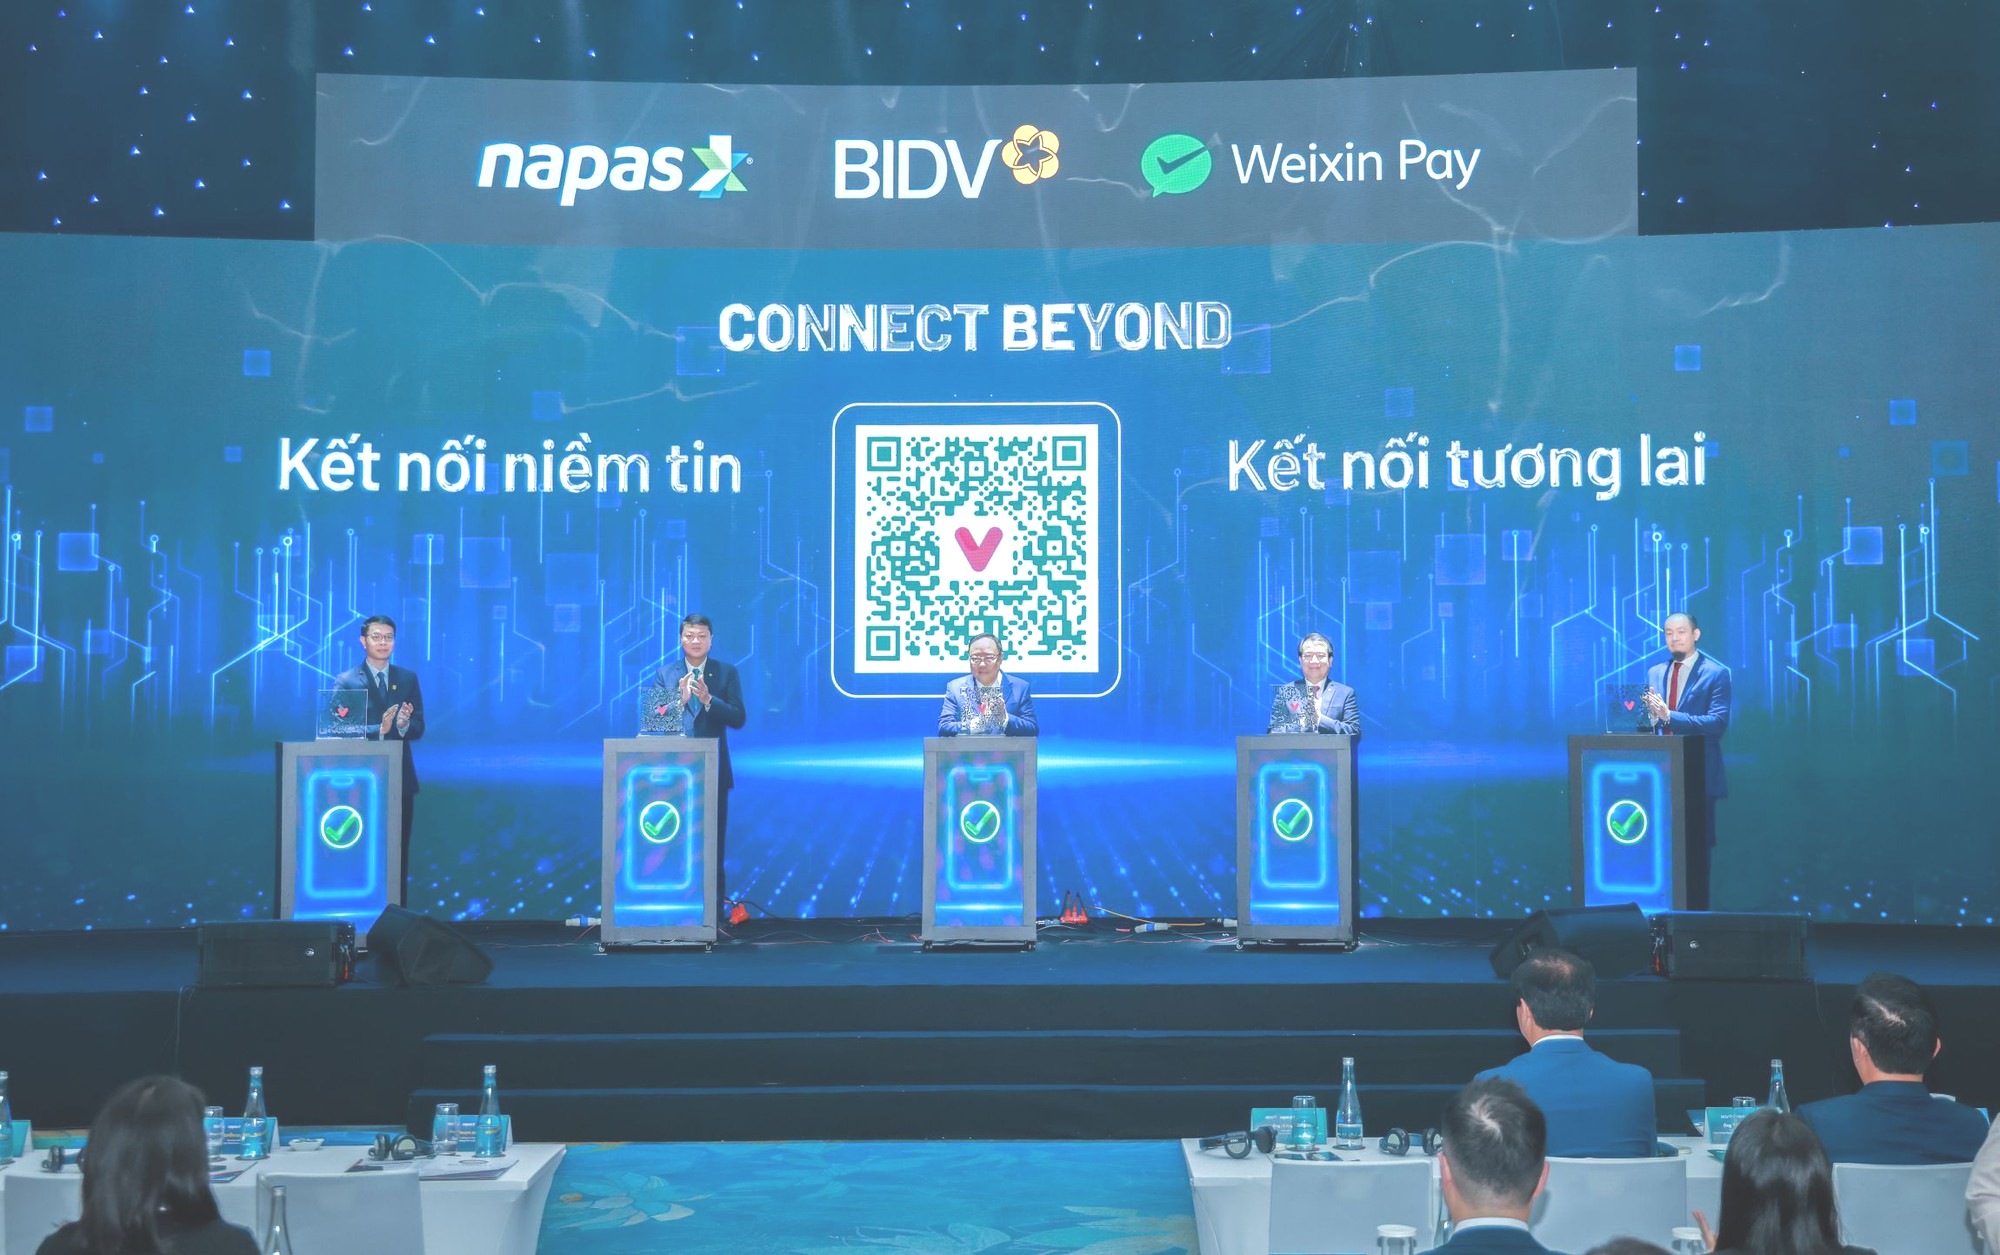
Không dừng ở nhóm thị trường Đông Nam Á, mạng lưới kết nối tiếp tục được mở rộng sang Trung Quốc. NAPAS đã công bố kết nối với UPI vào tháng 12/2025, Alipay vào tháng 4/2026 và Weixin Pay vào tháng 8/2026. Sau 4 tháng mở rộng kết nối, đến tháng 8/2026, giao dịch của du khách Trung Quốc sử dụng các ứng dụng thanh toán của Trung Quốc để quét mã VietQRGlobal tại Việt Nam tăng 3 lần về số lượng và 4 lần về giá trị so với tháng 4/2026.
NAPAS cũng đã hoàn thành kết nối thanh toán QR xuyên biên giới với Singapore theo cả hai chiều. Với Hàn Quốc, chiều thanh toán của khách hàng Hàn Quốc tại Việt Nam đã được hoàn tất và đang tiếp tục mở rộng theo chiều ngược lại. Như vậy, đến nay, NAPAS đã triển khai kết nối thanh toán QR xuyên biên giới với 6 quốc gia trong khu vực và châu Á.
Những con số tăng trưởng đã tạo tác động trực tiếp đến hoạt động kinh doanh. Theo dự kiến, chi phí chấp nhận thanh toán qua VietQRGlobal khoảng 1,5% giá trị giao dịch, thấp hơn mức 2,4-3% đối với thẻ quốc tế phát hành ngoài Việt Nam. Chênh lệch này tương đương mức giảm khoảng 37,5-50% chi phí chấp nhận thanh toán.
Từ góc độ du lịch, ông Phạm Văn Thủy - Phó Cục trưởng Cục Du lịch Quốc gia Việt Nam - cho rằng thanh toán xuyên biên giới giúp du khách rút ngắn thời gian chờ, tăng tính chủ động và tạo thuận lợi trong thanh toán.
Bên cạnh đó, dữ liệu thanh toán còn mở ra giá trị đối với công tác quản lý. Thông tin về lượng giao dịch và mức chi tiêu có thể hỗ trợ thống kê lượng khách, theo dõi xu hướng tiêu dùng và cung cấp thêm dữ liệu phục vụ quản lý du lịch, thương mại, dịch vụ.
Theo TS. Chử Văn Lâm - Phó Chủ tịch Thường trực Hội Khoa học Kinh tế Việt Nam, VietQRGlobal không chỉ tạo thêm một phương thức thanh toán thuận tiện cho người dân và du khách, kết nối thanh toán xuyên biên giới còn góp phần nâng cao tính tự chủ của hạ tầng thanh toán quốc gia, đồng thời mở rộng cơ hội giao thương, du lịch và tiêu dùng giữa Việt Nam với các thị trường tiềm năng.
Mở rộng kết nối, nhưng không đánh đổi an toàn
Theo số liệu của NHNN, Việt Nam hiện có hơn 2,5 triệu đơn vị chấp nhận thanh toán, nhưng mới khoảng 154.000 đơn vị đồng ý tiếp nhận thanh toán xuyên biên giới. Dữ liệu này cho thấy dư địa mở rộng thanh toán QR xuyên biên giới còn rất lớn, đặc biệt là các điểm chấp nhận thanh toán.
Để thúc đẩy thanh toán QR xuyên biên giới, theo các chuyên gia, mở rộng kết nối kỹ thuật cần đi cùng với tăng độ phủ điểm chấp nhận và mức độ sử dụng thực tế. Đây là bước đi cần thiết để biến hạ tầng thanh toán thành một công cụ phục vụ trực tiếp cho hoạt động kinh tế.
Ông Nguyễn Đăng Hùng - Phó Tổng Giám đốc NAPAS - cho rằng, mô hình một kết nối nội địa có thể mở ra nhiều thị trường quốc tế dựa trên năng lực hệ thống, chuẩn hóa tiêu chuẩn và chính sách kinh doanh. Vì vậy, hai mục tiêu cấp thiết tiếp theo là mở rộng điểm chấp nhận và thúc đẩy sử dụng dịch vụ.
Để thực hiện mục tiêu này, cần sự phối hợp giữa ngân hàng, tổ chức trung gian thanh toán và mạng lưới bán hàng nhằm nhanh chóng mở rộng độ phủ chấp nhận thanh toán xuyên biên giới tại Việt Nam.
Cùng với đó, hoạt động truyền thông và tiếp thị cần được tăng cường để nâng cao nhận thức, kích hoạt nhu cầu và thúc đẩy tần suất sử dụng, qua đó gia tăng cả số lượng và giá trị giao dịch.
Tốc độ tăng trưởng và số lượng thị trường đã kết nối cho thấy tiềm năng lớn của thanh toán QR xuyên biên giới. Tuy nhiên, để những kết nối này thực sự tạo ra giá trị cho nền kinh tế, vấn đề không chỉ nằm ở việc “kết nối thêm” mà còn ở khả năng đưa dịch vụ đến gần hơn với người dùng và doanh nghiệp.
4 định hướng phát triển thanh toán qua QR xuyên biên giới được Phó Thống đốc NHNN Phạm Tiến Dũng nhấn mạnh: Mở rộng kết nối trên cơ sở nhu cầu kinh tế thực tế, gắn với du lịch, thương mại, đầu tư và nhu cầu thanh toán với từng quốc gia, vùng lãnh thổ; chuyển từ mục tiêu “kết nối được” sang “sử dụng được và sử dụng hiệu quả”; tăng khả năng liên thông, chuẩn hóa và phối hợp giữa các bên; đồng thời bảo đảm an toàn, quyền lợi khách hàng và kiểm soát rủi ro.
Từ góc độ quản lý, Phó Thống đốc Phạm Tiến Dũng nhấn mạnh, phát triển thanh toán bán lẻ xuyên biên giới qua mã QR cần được nhìn nhận rộng hơn: từ kết nối hạ tầng thanh toán đến kết nối người dân, doanh nghiệp; từ kết nối hệ thống đến hỗ trợ dòng chảy của du lịch, bán lẻ, thương mại và dịch vụ.
Điều này cũng đặt ra yêu cầu thay đổi cách đánh giá hiệu quả của các kết nối thanh toán. Số lượng thị trường được kết nối là một chỉ dấu quan trọng, nhưng chưa phản ánh đầy đủ hiệu quả của hệ thống. Mức độ sử dụng thực tế, độ phủ đơn vị chấp nhận thanh toán, chất lượng dịch vụ, chi phí, sự thuận tiện và giá trị tạo ra cho người dân, doanh nghiệp mới là những yếu tố quyết định khả năng biến kết nối thành hoạt động kinh tế thực.
Vì vậy, cần tiếp tục nâng cao khả năng tương tác, chuẩn hóa và phối hợp chặt chẽ giữa các bên, để người dùng có trải nghiệm đơn giản, thuận tiện, trong khi hệ thống phía sau được vận hành đồng bộ, an toàn và hiệu quả.
Mặt khác, khi giao dịch vượt qua biên giới quốc gia, nhiều chủ thể, nhiều hệ thống và các khuôn khổ pháp lý khác nhau cùng tham gia, yêu cầu quản trị rủi ro cũng trở nên phức tạp hơn. Bởi vậy, Phó Thống đốc Phạm Tiến Dũng nhấn mạnh, cùng với việc mở rộng mạng lưới, cần đặc biệt coi trọng an toàn, bảo mật, phòng chống gian lận, phòng chống rửa tiền, bảo vệ dữ liệu, bảo vệ quyền lợi khách hàng và bảo đảm hoạt động thanh toán, quyết toán được thông suốt.
Cho rằng thanh toán xuyên biên giới không phải là nhiệm vụ của riêng ngành ngân hàng, Phó Thống đốc cũng đề nghị các ngân hàng, tổ chức trung gian thanh toán, doanh nghiệp công nghệ, cộng đồng bán lẻ, du lịch và các cơ quan liên quan tiếp tục phối hợp để kết nối thanh toán thực sự trở thành kết nối kinh tế, cần sự tham gia của cả hệ sinh thái.
Có thể thấy, QR xuyên biên giới đang mở rộng không gian thanh toán của Việt Nam, đồng thời tạo thêm một kênh kết nối trực tiếp giữa người tiêu dùng, doanh nghiệp và các thị trường quốc tế. Tuy nhiên, những lưu ý từ cơ quan quản lý cũng như các chuyên gia cho thấy, chặng đường tiếp theo của thanh toán QR xuyên biên giới không chỉ là mở rộng kết nối mà còn phải nâng cao mức độ sử dụng, đảm bảo an toàn và hiệu quả, góp phần thúc đẩy giao thương, tạo giá trị nhiều hơn cho nền kinh tế./.
Tin liên quan
Có thể bạn quan tâm

Lào Cai: Khai trương Kho dữ liệu tập trung và Cổng dữ liệu mở
(BKTO) - Sáng 29/10, tỉnh Lào Cai tổ chức khai trương Hệ thống Kho dữ liệu tập trung và Cổng dữ liệu mở. Đây là bước tiến quan trọng trong xây dựng hạ tầng dữ l


