




Hơn 2,5 triệu mã số thuế tồn đọng chờ cơ chế tháo gỡ
(BKTO) - Tính đến ngày 23/10/2026, cả nước có 2.518.440 người nộp thuế ở trạng thái ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế và trạng thái bỏ địa chỉ đăng ký kinh doanh. Để tháo gỡ tồn đọng, Bộ Tài chính đang lấy ý kiến đối với Dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý nợ thuế, gồm chấm dứt mã số thuế với một số trường hợp, miễn nộp một số hồ sơ khai thuế và giảm mức phạt theo lộ trình. Các chuyên gia nhận định đây là cách tiếp cận sát thực tiễn hơn.
Hơn 2,5 triệu người nộp thuế ngừng hoạt động nhưng mã số thuế vẫn còn hiệu lực
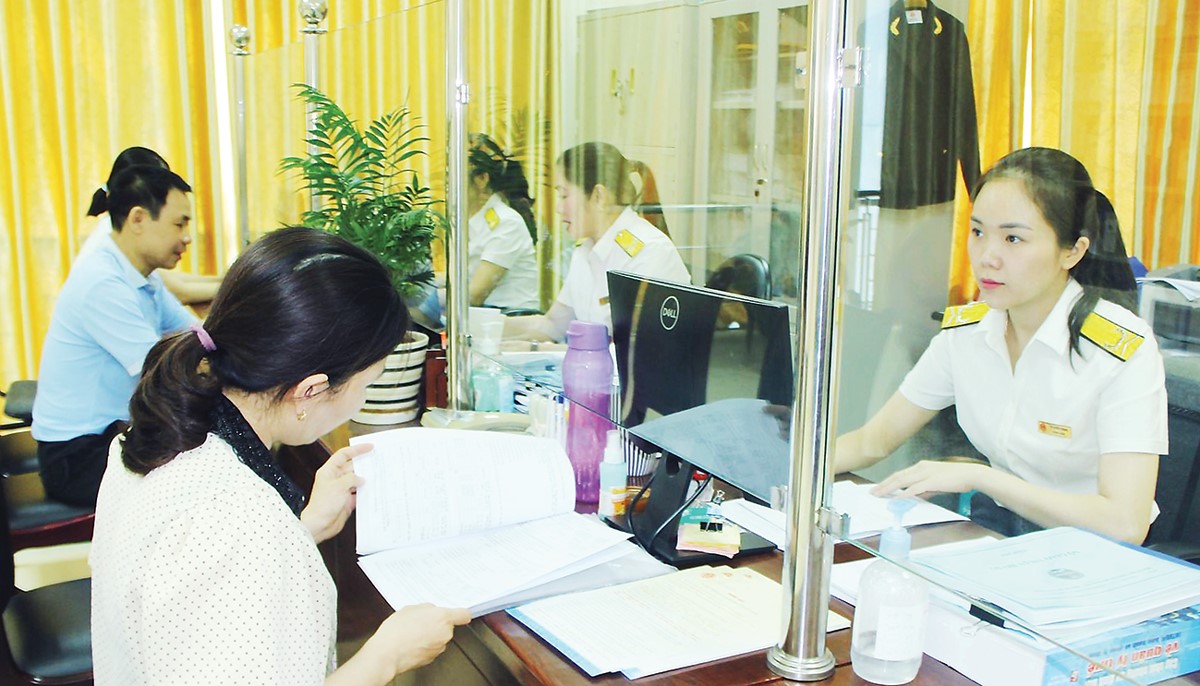
Theo thống kê của Bộ Tài chính, tính đến ngày 23/10/2026, cả nước có 2.518.440 người nộp thuế ở trạng thái 3 (ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế) và trạng thái 6 (bỏ địa chỉ đăng ký kinh doanh).
Cụ thể, trạng thái 3 có 643.383 trường hợp, gồm 211.802 doanh nghiệp, tổ chức (bao gồm cả chi nhánh) và 431.581 hộ kinh doanh, cá nhân kinh doanh. Trạng thái 6 có 1.875.057 trường hợp, gồm 861.010 doanh nghiệp, tổ chức (bao gồm cả chi nhánh) và 1.014.047 hộ kinh doanh, cá nhân kinh doanh.
Bộ Tài chính đang đẩy mạnh xử lý tồn đọng, đồng thời đề xuất cơ chế đặc thù nhằm giảm chi phí tuân thủ và nâng cao hiệu quả quản lý thuế. Bộ đang lấy ý kiến đối với Dự thảo Nghị quyết của Quốc hội ban hành chính sách đặc thù về xử lý nợ thuế.
Tại Dự thảo, Bộ Tài chính đề xuất người nộp thuế đã ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, hoặc đã được cơ quan thuế xác định không hoạt động tại địa chỉ đã đăng ký từ đủ 10 năm trở lên tính đến ngày Nghị quyết có hiệu lực, sẽ được xem xét chấm dứt hiệu lực mã số thuế. Điều kiện kèm theo là không có nợ thuế và không thuộc trường hợp đang bị thanh tra, điều tra, truy tố, xét xử.
Trước khi chấm dứt, cơ quan thuế phải công khai thông tin người nộp thuế dự kiến chấm dứt hiệu lực mã số thuế trên Trang thông tin điện tử của cơ quan quản lý thuế trong thời hạn 30 ngày. Nếu người nộp thuế không có văn bản đề nghị khôi phục mã số thuế và cơ quan thuế không nhận được ý kiến phản đối bằng văn bản của cơ quan, tổ chức, cá nhân có liên quan thì khi hết thời hạn công khai, mã số thuế sẽ bị chấm dứt hiệu lực trên Hệ thống thông tin quản lý thuế. Sau đó, cơ quan thuế công khai thông tin và chuyển cho cơ quan đăng ký kinh doanh, cơ quan có thẩm quyền để xử lý theo quy định của pháp luật.
Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn thuế Việt Nam (VTCA) - cho biết, qua tư vấn, Hội ghi nhận nhiều doanh nghiệp đã ngừng hoạt động nhiều năm, không phát sinh doanh thu, thậm chí không còn nợ thuế gốc nhưng vẫn chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.
Theo bà Cúc, các khoản lệ phí môn bài, tiền chậm nộp và xử phạt vi phạm hành chính có thể lên tới hàng chục triệu đồng, khiến việc hoàn tất thủ tục càng khó khăn. Nếu không có cơ chế tháo gỡ phù hợp, doanh nghiệp sẽ tiếp tục tồn tại trên hệ thống quản lý dù thực tế đã rời khỏi thị trường, vừa gây khó khăn cho doanh nghiệp, vừa làm gia tăng hồ sơ tồn đọng và chi phí quản lý của cơ quan thuế. Vì vậy, việc Bộ Tài chính đề xuất chính sách đặc thù cho thấy cách tiếp cận quản lý đang hướng nhiều hơn đến thực tiễn hoạt động của người nộp thuế.
Cơ chế đặc thù về thuế là cần thiết nhằm giảm chi phí tuân thủ, cải thiện môi trường kinh doanh và tạo điều kiện để doanh nghiệp rút khỏi thị trường đúng quy định. Khi thủ tục được thực hiện thuận lợi, minh bạch, với chi phí tuân thủ hợp lý, môi trường kinh doanh sẽ thông thoáng hơn.
Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn thuế Việt Nam
Miễn một số hồ sơ khai thuế, giảm phạt theo lộ trình nộp hồ sơ
Theo Dự thảo, người nộp thuế không phải nộp hồ sơ khai thuế đối với kỳ tính thuế không phát sinh nghĩa vụ thuế trong thời gian không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan thuế. Người nộp thuế chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế cũng không phải nộp hồ sơ khai thuế trong thời gian bị cơ quan có thẩm quyền thu hồi Giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh, Giấy phép thành lập và hoạt động hoặc văn bản tương đương, trừ hồ sơ quyết toán thuế đến thời điểm thu hồi.
Tuy nhiên, người nộp thuế vẫn phải nộp đầy đủ hồ sơ khai thuế còn thiếu của các kỳ trước thời điểm cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký, cũng như hồ sơ khai thuế đối với kỳ phát sinh nghĩa vụ thuế sau thời điểm Nghị quyết được Quốc hội thông qua.
Về hóa đơn, người nộp thuế thuộc diện này không phải lập, gửi thông báo, báo cáo về hóa đơn cho đến thời điểm Nghị định số 123/2020/NĐ-CP có hiệu lực thi hành khi quay lại làm thủ tục chấm dứt hiệu lực mã số thuế. Đồng thời, họ phải cam kết, chịu trách nhiệm trước pháp luật về các kỳ tính thuế không phát sinh nghĩa vụ thuế. Nội dung cam kết phải xác định cụ thể thời gian không hoạt động tại địa chỉ đã đăng ký và các kỳ không phát sinh nghĩa vụ thuế, được thể hiện trong hồ sơ khôi phục hoặc hồ sơ chấm dứt hiệu lực mã số thuế. Bộ Tài chính nhấn mạnh chính sách chỉ nhằm tháo gỡ vướng mắc về thủ tục khai thuế, hóa đơn đối với khoảng thời gian người nộp thuế thực tế không hoạt động. Chính sách không làm mất hoặc miễn các nghĩa vụ thuế đã phát sinh và không áp dụng đối với trường hợp có dấu hiệu trốn thuế, gian lận thuế hoặc đang được cơ quan có thẩm quyền xử lý theo quy định của pháp luật.
Bên cạnh đó, Bộ Tài chính đề xuất chính sách đặc thù về mức phạt tiền vi phạm hành chính đối với nhóm người nộp thuế này. Theo ước tính của Bộ, sẽ có khoảng 1,6 triệu hồ sơ khai thuế được nộp đến cơ quan thuế.
Nếu người nộp thuế tập trung nộp hồ sơ từ ngày Nghị quyết có hiệu lực đến hết ngày 30/6/2027 và được phạt bằng 30% mức hiện hành, phần chênh lệch giảm so với quy định hiện hành dự kiến khoảng 12.670 tỷ đồng. Nếu nộp từ ngày 01/7/2027 đến hết ngày 31/12/2027 và được phạt bằng 50%, phần chênh lệch giảm dự kiến khoảng 9.100 tỷ đồng. Nếu nộp từ ngày 01/01/2028 đến hết ngày 30/6/2028 và được phạt bằng 70%, phần chênh lệch giảm dự kiến khoảng 5.600 tỷ đồng.
Người nộp thuế nộp hồ sơ càng sớm thì mức phạt càng thấp. Cách thiết kế này nhằm khuyến khích người nộp thuế chủ động hoàn tất thủ tục sớm.
Nếu được Quốc hội thông qua, các chính sách đặc thù này sẽ tạo điều kiện để người nộp thuế hoàn tất thủ tục khôi phục hoặc chấm dứt hoạt động đúng pháp luật và nâng cao hiệu quả quản lý thuế./.
Tin liên quan
Có thể bạn quan tâm

Khẩn trương hoàn thiện thủ tục triển khai hai dự án học viện của Bộ Công an
(BKTO) - Sở Xây dựng tỉnh Hưng Yên có trách nhiệm phối hợp với các đơn vị liên quan xây dựng kế hoạch, tiến độ cụ thể, xác định rõ khó khăn, vướng mắc và đề


