




Kiểm toán số: Đổi mới phương thức giám sát tài chính công
(BKTO) - Khi quản trị quốc gia ngày càng vận hành trên nền tảng số, dữ liệu trở thành nguồn lực quan trọng của hoạt động kiểm toán. Kiểm toán nhà nước (KTNN) đang chuyển từ kiểm tra hồ sơ sang phân tích dữ liệu, từ phát hiện sai phạm sang nhận diện rủi ro, qua đó đổi mới phương thức giám sát tài chính công và từng bước hình thành nền kiểm toán chuyên nghiệp, hiện đại.
Từ kiểm tra hồ sơ đến làm chủ dữ liệu
Trong tiến trình xây dựng Chính phủ số và nền kinh tế số, hầu hết các quy trình quản lý tài chính - ngân sách nhà nước hiện nay đã được vận hành trên môi trường điện tử. Từ hệ thống quản lý ngân sách, kho bạc điện tử, hóa đơn điện tử của cơ quan thuế, hệ thống thông quan tự động của hải quan đến các cổng đấu thầu qua mạng…, mỗi giao dịch, mỗi quy trình quản lý đang đồng thời tạo ra một dòng dữ liệu phục vụ quản trị và giám sát.
Sự gia tăng nhanh chóng của dữ liệu đang làm thay đổi căn bản môi trường hoạt động của kiểm toán. Khi đối tượng kiểm toán đã vận hành trên không gian số, phương thức kiểm toán cũng không thể chỉ dựa vào việc “lật từng trang hồ sơ, đếm từng tờ chứng từ”. Kiểm tra chọn mẫu trên tài liệu giấy không chỉ tiêu tốn thời gian, nhân lực mà còn tiềm ẩn nguy cơ bỏ sót những sai sót, rủi ro mang tính hệ thống được che giấu trong các luồng dữ liệu điện tử.
Trước yêu cầu đó, KTNN xác định chuyển đổi số là một hướng đi tất yếu để nâng cao năng lực giám sát đối với tài chính công và tài sản công. Chuyển từ kiểm toán “hậu kiểm trên giấy” sang “kiểm toán dựa trên dữ liệu” không đơn thuần là thay đổi công cụ làm việc, mà là thay đổi phương thức tiếp cận đối tượng kiểm toán.
Bằng việc xây dựng và khai thác các cơ sở dữ liệu chuyên ngành theo nguyên tắc “đúng, đủ, sạch, sống”, kết nối liên thông với các cơ quan quản trị công, ngành Kiểm toán từng bước hình thành năng lực nhìn nhận tài chính công trên nền dữ liệu, qua đó có thể phân tích toàn diện hơn việc quản lý, phân bổ và sử dụng các nguồn lực quốc gia.
Từ phát hiện sai phạm đến cảnh báo rủi ro
Việc đẩy mạnh ứng dụng công nghệ thông tin và phân tích dữ liệu tập trung đang tạo ra những thay đổi căn bản trong toàn bộ quy trình kiểm toán, từ khảo sát, lập kế hoạch đến thực hiện, kết luận và kiến nghị.
Thứ nhất, phân tích dữ liệu lớn cho phép kiểm toán viên thực hiện đối soát chéo trên toàn bộ tập dữ liệu (100% dữ liệu giao dịch) thay vì chỉ chọn mẫu ngẫu nhiên như trước đây. Các thuật toán thông minh kết hợp với trí tuệ nhân tạo (AI) có khả năng rà quét hàng triệu dòng dữ liệu trong thời gian ngắn để phát hiện các dấu hiệu bất thường, các giao dịch phân mảnh nhằm lách luật đấu thầu hay sự trùng lặp trong thụ hưởng chính sách an sinh.
Giá trị lớn nhất của phương thức này không chỉ nằm ở khả năng xử lý nhanh hơn một khối lượng dữ liệu lớn hơn, mà ở khả năng nhận diện những mối liên hệ và dấu hiệu bất thường mà phương pháp kiểm tra truyền thống khó phát hiện. Nhờ đó, KTNN có thể từng bước chuyển từ trạng thái “phát hiện vi phạm khi sự đã rồi” sang “cảnh báo sớm rủi ro”, góp phần phòng ngừa thất thoát, lãng phí từ sớm, từ xa.
Thứ hai, việc làm chủ dữ liệu giúp rút ngắn đáng kể thời gian kiểm toán trực tiếp tại đơn vị. Phần lớn công tác rà soát, đối chiếu số liệu sơ bộ có thể được thực hiện từ xa trên môi trường mạng. Khi kiểm toán viên đến làm việc tại thực địa, trọng tâm kiểm toán có thể được tập trung vào những điểm rủi ro trọng yếu, với đầy đủ bằng chứng dữ liệu xác đáng.
Điều này không chỉ giảm thiểu phiền hà, hạn chế làm gián đoạn hoạt động thường xuyên của đơn vị được kiểm toán mà còn góp phần nâng cao tính chính xác, khách quan và sức thuyết phục của các kết luận, kiến nghị kiểm toán.
Xa hơn, kiểm toán dựa trên dữ liệu mở ra khả năng chuyển dịch từ một nền kiểm toán phản ứng trước sai phạm sang một nền kiểm toán chủ động nhận diện rủi ro. Đây chính là một trong những giá trị cốt lõi mà chuyển đổi số có thể mang lại cho hoạt động kiểm toán.
Con người quyết định giá trị của kiểm toán số
Công nghệ có thể thay đổi công cụ kiểm toán, dữ liệu có thể thay đổi phương thức kiểm toán, nhưng con người vẫn quyết định chất lượng và giá trị của kết quả kiểm toán. Đây là vấn đề có ý nghĩa đặc biệt quan trọng trong quá trình KTNN chuyển sang mô hình kiểm toán số.
Nhận thức sâu sắc điều này, KTNN đã và đang dồn lực chuẩn hóa, nâng cao năng lực số cho toàn thể đội ngũ cán bộ, kiểm toán viên.
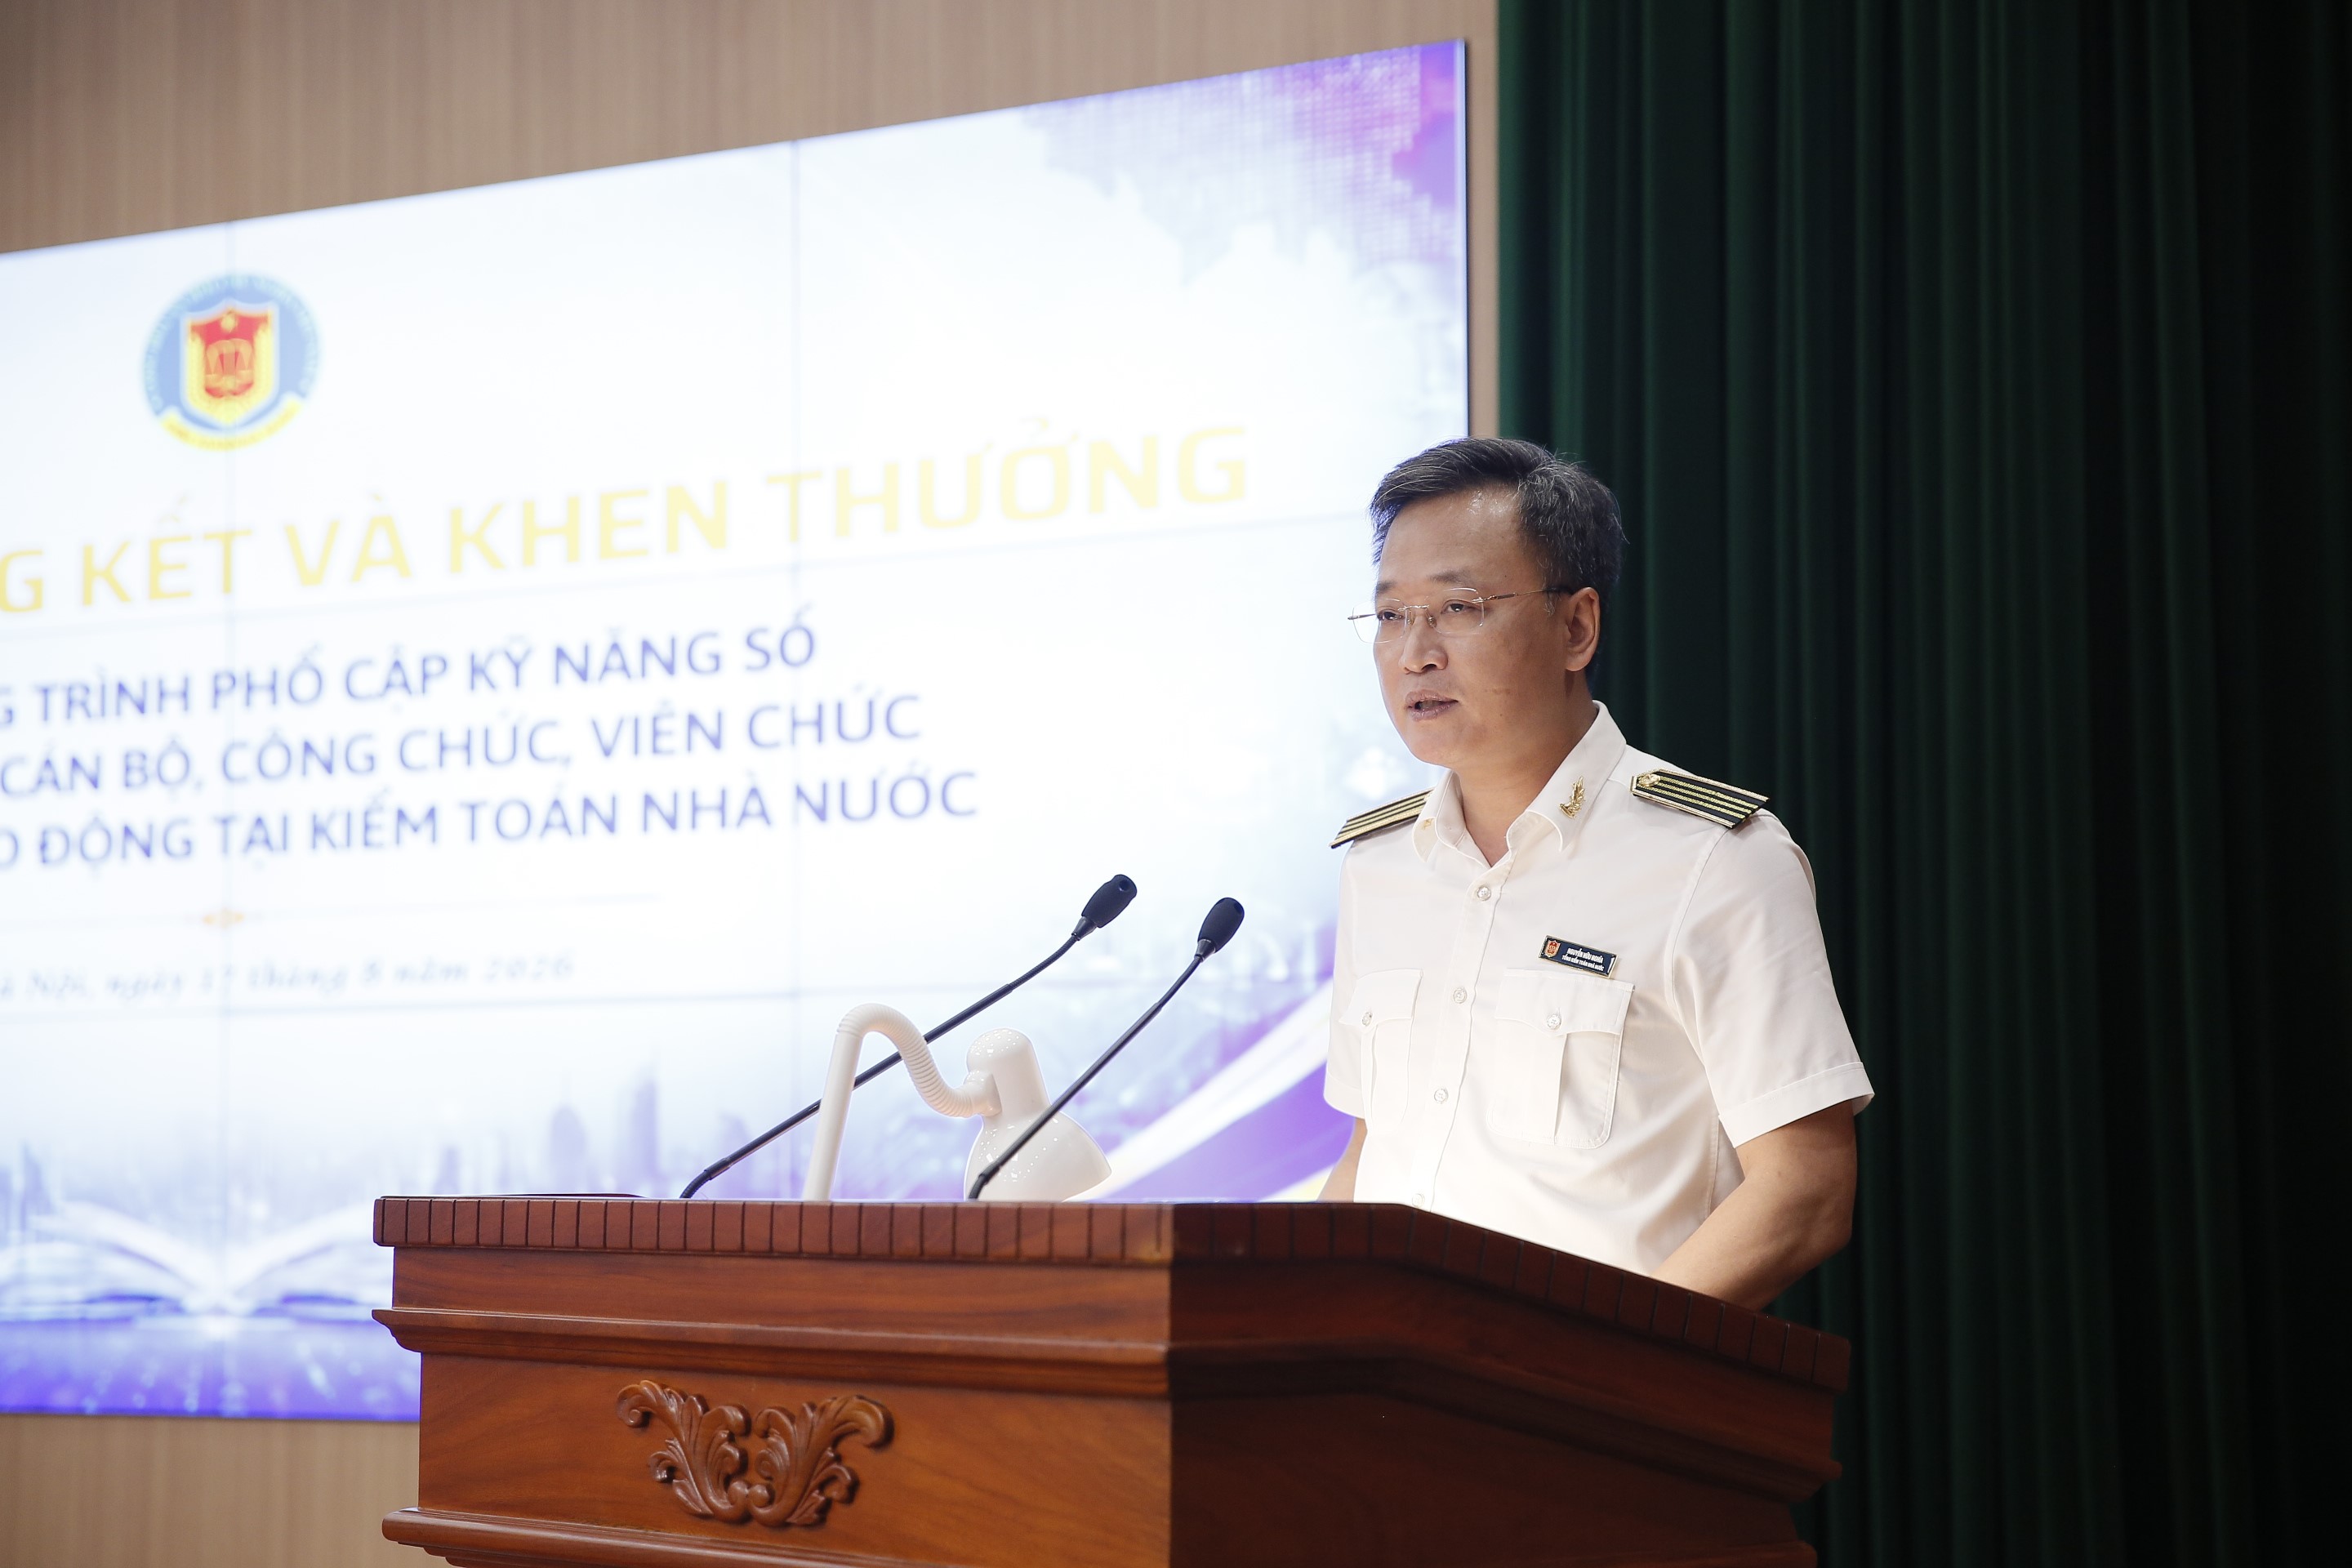
Phong trào “Bình dân học vụ số” được triển khai sâu rộng trong toàn Ngành là một minh chứng sống động. Chỉ trong 8 tháng đầu năm 2026, KTNN đã trở thành đơn vị đi đầu trong khối các cơ quan của Quốc hội về hoàn thành sớm chương trình phổ cập kỹ năng số. Đặc biệt, chỉ sau 1,5 tháng triển khai Kế hoạch số 02 của Ban Chỉ đạo về phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, đã có 2.027 cán bộ, công chức, viên chức, người lao động hoàn thành chương trình bồi dưỡng.
Chuyển đổi số trước hết là chuyển đổi về con người, trong đó quan trọng nhất là chuyển đổi về tư duy, đổi mới về hành động. Có công nghệ hiện đại nhưng con người không làm chủ được công nghệ thì không thể đạt hiệu quả. “Học số” phải đi đôi với “làm số”, biến kỹ năng thành thói quen để nâng cao năng suất và chất lượng của từng cuộc kiểm toán.
Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa
Điểm đáng chú ý là cách tiếp cận đang chuyển từ “phổ cập kiến thức” sang “bồi dưỡng kỹ năng, năng lực thực chiến”, gắn với từng vị trí việc làm và phối hợp với các cơ sở đào tạo công nghệ hàng đầu như Đại học Bách khoa Hà Nội.
Đồng thời, Ngành quán triệt nguyên tắc: Công nghệ và AI là công cụ hỗ trợ đắc lực, giúp xử lý dữ liệu nhanh hơn, chính xác hơn nhưng không thể thay thế tư duy phản biện, phán đoán chuyên môn và đạo đức nghề nghiệp của kiểm toán viên. Việc ứng dụng công nghệ luôn phải đặt dưới kỷ luật nghiêm ngặt, tuân thủ quy chuẩn nghiệp vụ và tuyệt đối bảo đảm an toàn, an ninh dữ liệu quốc gia.
Điều này đặc biệt quan trọng bởi kiểm toán số càng phát triển thì yêu cầu về năng lực chuyên môn, đạo đức nghề nghiệp và trách nhiệm của kiểm toán viên càng cao. Công nghệ có thể chỉ ra một dấu hiệu bất thường, nhưng việc đánh giá bản chất, xác định nguyên nhân, nhận diện rủi ro và đưa ra kết luận kiểm toán vẫn đòi hỏi bản lĩnh, kinh nghiệm và phán đoán nghề nghiệp của con người.
Hướng tới mục tiêu năm 2030, KTNN tiếp tục hoàn thiện khung pháp lý, tinh gọn quy trình công tác, đồng thời phát triển các nền tảng kiểm toán số dùng chung để tiến bước cùng các cơ quan kiểm toán tối cao trên thế giới.
Từ “học số” đến “làm số”, từ làm chủ công cụ đến làm chủ dữ liệu, KTNN đang từng bước tạo dựng phương thức kiểm toán phù hợp với một nền quản trị quốc gia ngày càng số hóa. Mỗi kiểm toán viên hôm nay không chỉ sử dụng công nghệ để nâng cao năng suất và chất lượng cuộc kiểm toán, mà còn góp phần xây dựng một nền tài chính công minh bạch, hiệu quả và được giám sát bằng những phương thức hiện đại hơn, đóng góp thiết thực vào khát vọng phát triển Việt Nam hùng cường trong kỷ nguyên mới./.
Tin liên quan
Có thể bạn quan tâm

Vốn cho đột phá khoa học, công nghệ: Không thể “nằm chờ”!
(BKTO) - Kết quả kiểm toán quyết toán ngân sách nhà nước năm 2025 cho thấy, hơn 9.000 tỷ đồng vốn đầu tư phát triển thực hiện Nghị quyết số 57-NQ/TW của Bộ Chín


