




Dư nợ tín dụng 9 tháng đạt 20,75 triệu tỷ đồng, tăng 16,69% so với cùng kỳ
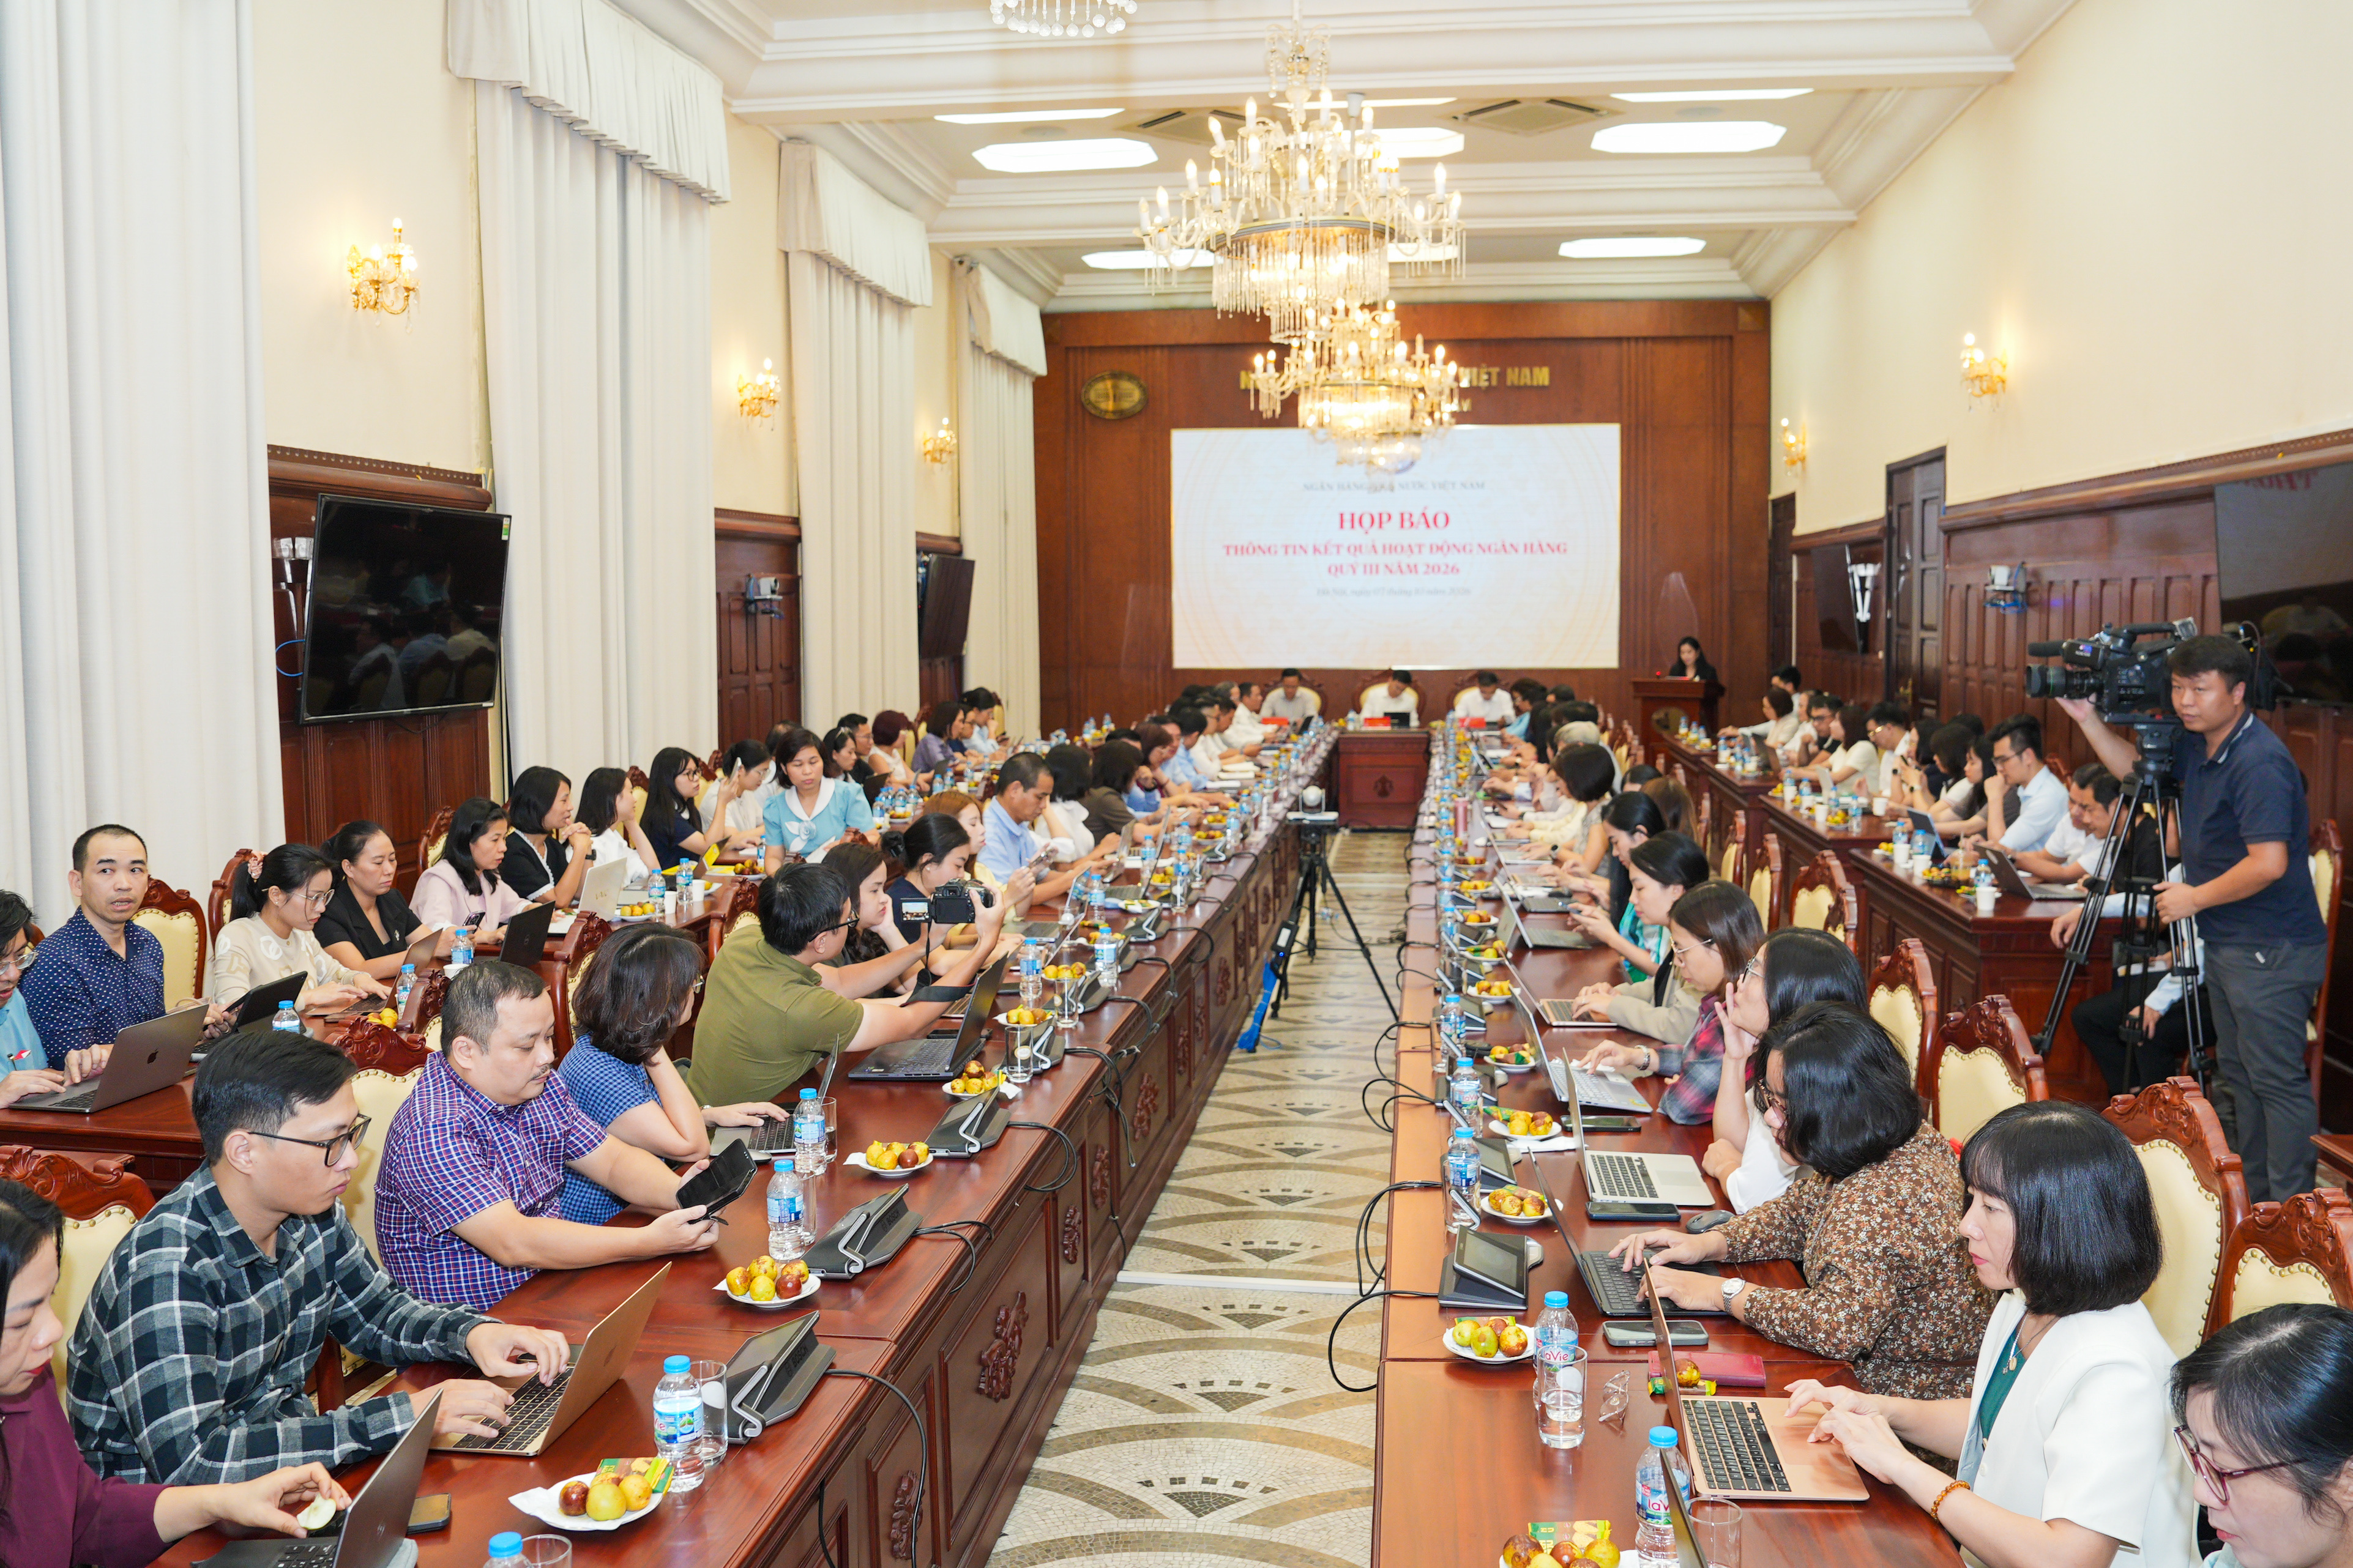
(BKTO) - Chiều 07/10, Ngân hàng Nhà nước (NHNN) tổ chức Họp báo thông tin kết quả hoạt động ngân hàng quý III/2026. Trong 9 tháng năm 2026, trước bối cảnh kinh tế thế giới diễn biến phức tạp, NHNN đã điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp chặt chẽ với các chính sách vĩ mô nhằm kiểm soát lạm phát bình quân khoảng 4,5%, giữ vững ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng kinh tế bền vững.
Giữ ổn định mặt bằng lãi suất và điều hành tỷ giá linh hoạt
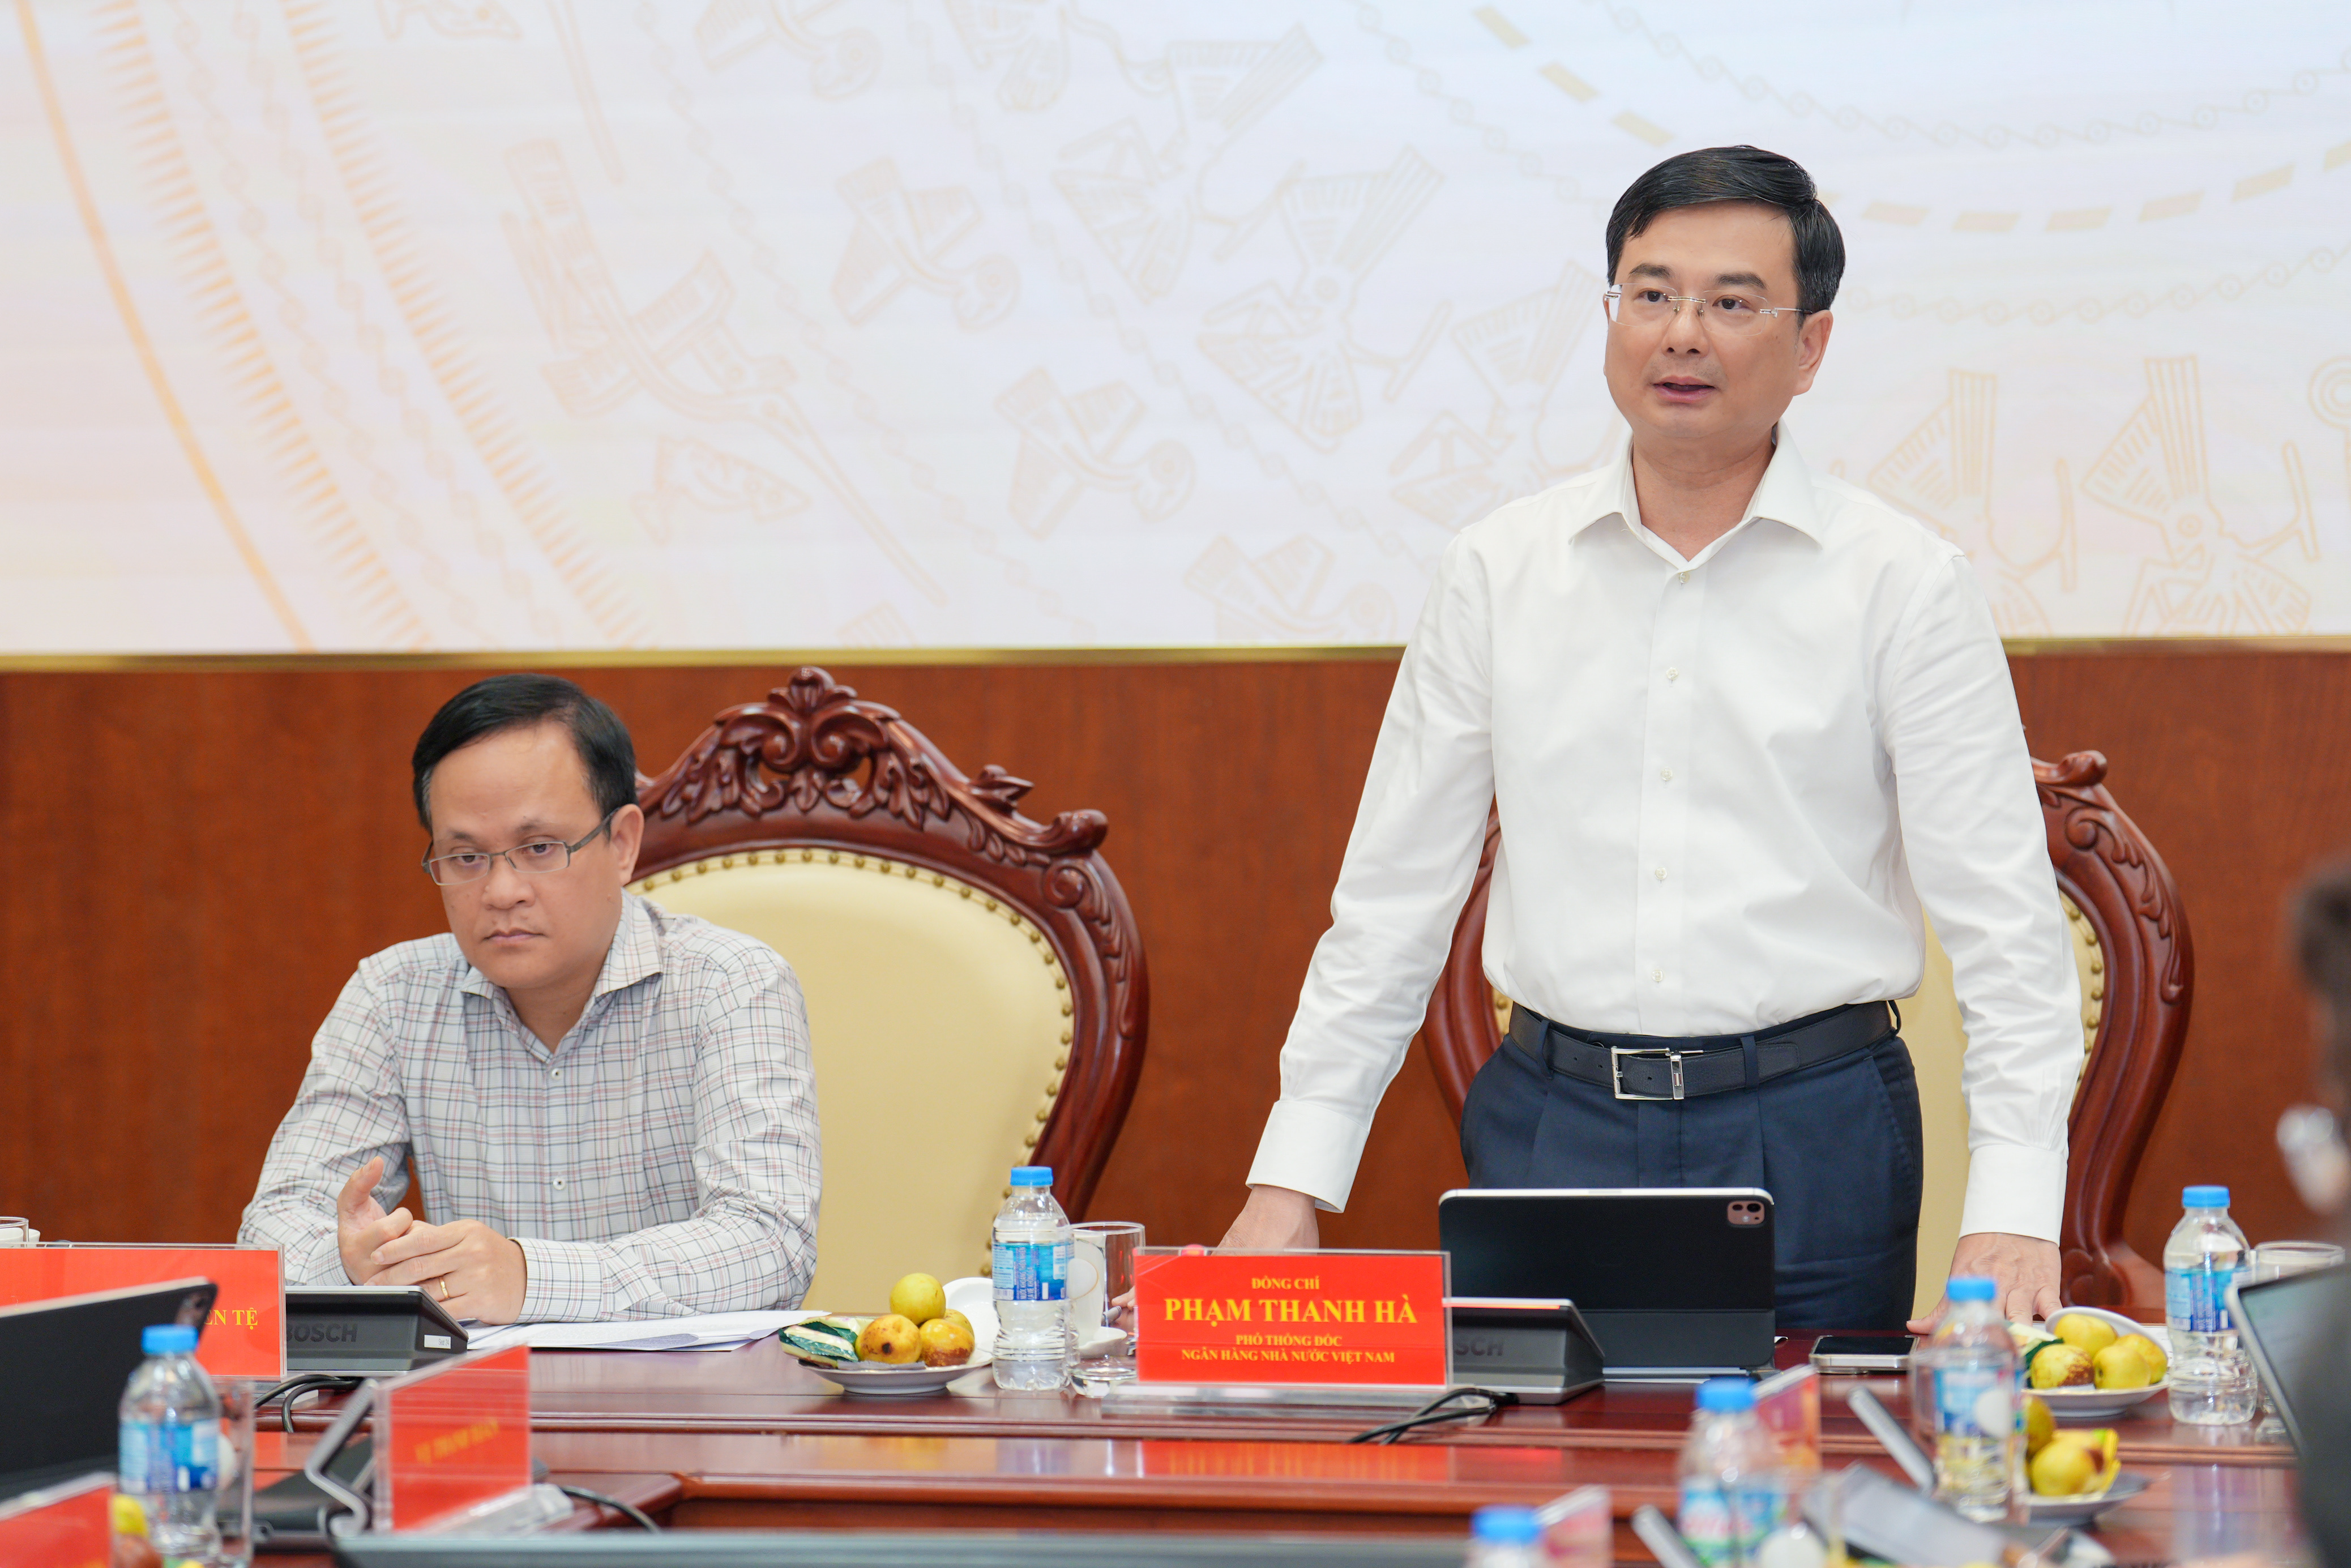
Tại Họp báo, Phó Thống đốc NHNN Phạm Thanh Hà cho biết, thực hiện quyết liệt các giải pháp ổn định mặt bằng lãi suất nhằm hỗ trợ người dân và doanh nghiệp, NHNN tiếp tục giữ nguyên các mức lãi suất điều hành, tạo điều kiện cho các tổ chức tín dụng (TCTD) tiếp cận nguồn vốn chi phí thấp. NHNN chỉ đạo các TCTD ổn định lãi suất, công khai lãi suất cho vay trên trang thông tin điện tử, đồng thời làm việc trực tiếp với các ngân hàng thương mại (NHTM) yêu cầu giảm lãi suất tiền gửi giao dịch phát sinh mới kỳ hạn từ 6 tháng trở lên, giảm lãi suất tiền gửi niêm yết và lãi suất cho vay. NHNN khu vực cũng kiểm tra sát sao việc thực hiện chỉ đạo này tại các chi nhánh địa phương.
Đối với thị trường ngoại tệ, NHNN điều hành tỷ giá linh hoạt để hấp thu các cú sốc từ bên ngoài, phối hợp đồng bộ các công cụ chính sách tiền tệ. Nhờ đó, thị trường hoạt động thông suốt, các nhu cầu ngoại tệ hợp pháp được đáp ứng đầy đủ và kịp thời, tỷ giá USD/VND diễn biến phù hợp với tình hình thực tế trong và ngoài nước.
Tín dụng tăng 11,59%, ưu đãi lãi suất cho doanh nghiệp nhỏ và vừa
NHNN đã kịp thời thông báo công khai nguyên tắc giao tăng trưởng tín dụng năm 2026 để các TCTD chủ động thực hiện. Nhằm phục vụ các mục tiêu tăng trưởng kinh tế và tạo điều kiện cho lĩnh vực bất động sản phù hợp, NHNN không tính dư nợ tăng thêm so với cuối năm 2025 đối với nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch nghỉ dưỡng vào dư nợ kiểm soát bất động sản. NHNN cũng loại trừ dư nợ cấp tín dụng phát sinh mới hằng năm, cấp bổ sung hạn mức cho các NHTM tài trợ dự án quy mô lớn, trọng điểm.
Đối với doanh nghiệp nhỏ và vừa (DNNVV), tháng 8/2026, NHNN chỉ đạo các NHTM triển khai chương trình tín dụng ưu đãi lãi suất thấp hơn tối thiểu 1%/năm so với mức bình quân cùng kỳ hạn. NHNN cũng trình Thủ tướng Chính phủ ban hành Quyết định số 1890/QĐ-TTg ngày 18/9/2026 phê duyệt Đề án hiện đại hóa hệ thống ngân hàng, xử lý TCTD yếu kém và tăng khả năng tiếp cận vốn cho DNNVV. Đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025.
Tăng cường quản lý thị trường vàng, đẩy mạnh chuyển đổi số và xử lý nợ xấu
Trước những biến động từ căng thẳng địa chính trị toàn cầu, NHNN tiếp tục theo dõi sát thị trường vàng trong và ngoài nước, phối hợp với các cơ quan hữu quan triển khai giải pháp ổn định theo thẩm quyền.
Trong hoạt động thanh toán và chuyển đổi số, hạ tầng công nghệ được nâng cấp mạnh mẽ. Hệ sinh thái ngân hàng tăng cường ứng dụng AI, dữ liệu lớn và tự động hóa. Nhiều TCTD đạt tỷ lệ giao dịch số trên 95%. Đề án 06 tiếp tục được thực hiện quyết liệt để làm sạch dữ liệu. NHNN đã triển khai kết nối thanh toán bán lẻ qua mã QR song phương với Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc, Singapore và đang mở rộng thêm. Hệ thống SIMO cũng được đưa vào vận hành nhằm ngăn ngừa gian lận, lừa đảo trực tuyến.
Bên cạnh đó, công tác cơ cấu lại hệ thống TCTD gắn với xử lý nợ xấu đạt nhiều kết quả quan trọng, góp phần giữ vững an toàn hệ thống và bảo đảm quyền lợi hợp pháp của người gửi tiền.
Lãi suất tăng 1,15%/năm so với cuối năm 2025
Theo Phó Thống đốc, mặt bằng lãi suất vẫn chịu áp lực tăng, song tốc độ tăng đang chậm lại và về cơ bản xoay quanh mặt bằng mới. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15% so với cuối năm 2025.
Trên thị trường, lãi suất huy động thỏa thuận mà các ngân hàng TMCP tư nhân áp dụng với kỳ hạn 6 tháng đã xấp xỉ 9,5% - 10%/năm.
Theo lý giải của Phó Thống đốc, một trong những nguyên nhân khiến lãi suất cao là tác động của thị trường tài chính, tiền tệ toàn cầu.
Trong tháng 9/2026, một loạt ngân hàng trung ương (NHTW) đã điều chỉnh tăng lãi suất do rủi ro lạm phát tăng trở lại: Ngày 16/9, Cục Dự trữ liên bang Mỹ (Fed) đã quyết định nâng lãi suất thêm 0,25%; ngày 10/9 Ngân hàng Trung ương châu Âu (ECB) quyết định tăng các mức lãi suất chủ chốt thêm 0,25 điểm phần trăm - đây là lần thứ hai ECB tăng lãi suất trong năm 2026; Ngân hàng Trung ương Nhật Bản (BOJ) ngày 18/9 cũng quyết định nâng lãi suất điều hành từ 1% lên 1,25%, mức cao nhất trong 31 năm.
Mặt bằng lãi suất cao cùng với nhu cầu trú ẩn an toàn khiến đồng USD tăng mạnh trở lại sau giai đoạn điều chỉnh giảm đầu năm. Những diễn biến này tạo áp lực lên điều hành chính sách tiền tệ của các nền kinh tế mới nổi, đang phát triển, có độ mở lớn như Việt Nam - Phó Thống đốc Phạm Thanh Hà cho biết.
Ông Phạm Chí Quang - Vụ trưởng Vụ Chính sách tiền tệ - cho biết thêm, trong điều kiện mặt bằng lãi suất quốc tế tăng, Việt Nam không thể hoàn toàn đứng ngoài xu hướng chung. NHNN sẽ tiếp tục quản lý chặt chẽ lãi suất trong mối tương quan với tỷ giá, theo định hướng của Chính phủ và Thủ tướng Chính phủ về việc tìm điểm cân bằng hợp lý giữa hai yếu tố này.
Tiếp tục chủ động, linh hoạt trong điều hành
Thời gian tới, ông Phạm Thanh Hà cho biết, NHNN tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác thông qua các định hướng trọng tâm.
NHNN sẽ điều hành nghiệp vụ thị trường mở linh hoạt, kịp thời hỗ trợ thanh khoản cho các TCTD, đồng thời điều hành lãi suất và tỷ giá phù hợp với diễn biến kinh tế vĩ mô, lạm phát và thị trường nhằm ổn định thị trường ngoại tệ.
Về định hướng tín dụng, NHNN chỉ đạo TCTD tăng trưởng tín dụng an toàn, hiệu quả, hướng dòng vốn vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và động lực tăng trưởng, kiểm soát chặt chẽ rủi ro và đẩy mạnh đơn giản hóa thủ tục, ứng dụng chuyển đổi số trong cấp tín dụng.
Song song đó, ngành ngân hàng đẩy mạnh chuyển đổi số, hoàn thiện cơ sở dữ liệu, bảo đảm an toàn thanh toán không dùng tiền mặt, nâng cao chất lượng hoạt động của các TCTD, quyết liệt xử lý nợ xấu và hạn chế tối đa nợ xấu mới phát sinh…/.
Tin liên quan
Có thể bạn quan tâm

Hơn 2,5 triệu mã số thuế tồn đọng chờ cơ chế tháo gỡ
(BKTO) - Tính đến ngày 23/10/2026, cả nước có 2.518.440 người nộp thuế ở trạng thái ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế và trạng thái bỏ địa


